“Nuestro conocimiento sólo puede ser finito mientras nuestra ignorancia infinita". -Karl Popper
A principios de enero del 2016 la mayoría de analistas financieros mostraban una clara evidencia de sobreoferta de petróleo y una disminución en la demanda global. El petróleo tocaba mínimos de US$26 el barril.
Ahora el pensamiento de grupo ha cambiado. Los incendios en Canadá, la inestabilidad política en Nigeria y las huelgas en Kuwait han sido los detonantes de un mercado al alza. Sin embargo, en Macrowise pensamos que hay fuerzas estructurales de un mercado a la baja y, contrario al consenso, existe una alta probabilidad de que el petróleo vuelva a llegar a niveles inferiores a US$30 el barril.
A continuación mostraremos 4 razones fundamentales:
La productividad de los pozos de petróleo de esquisto en Estados Unidos ha aumentado
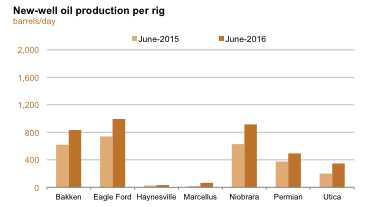
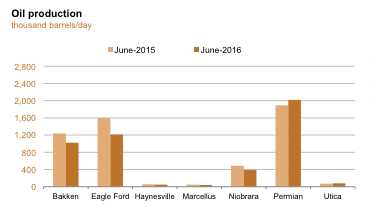
Las gráficas 1 y 2 muestran que a pesar de que la producción de petróleo de esquisto ha disminuido, la productividad de cada uno de los pozos ha aumentado en las principales formaciones geológicas (Bakken, Eagle Ford, Marcelus, Niobrara, Permian, Utica). Además, el punto de equilibrio en varias partes de la formación Bakken y Permian está por debajo de US$30 el barril.
Gráfica 1. Barriles/día por plataforma de perforación
Fuente: EIA
Gráfica 2. Producción de petróleo por formación geológica
Fuente: EIA
Irán puede aumentar su producción a 4.2 millones de barriles diarios a fin de año
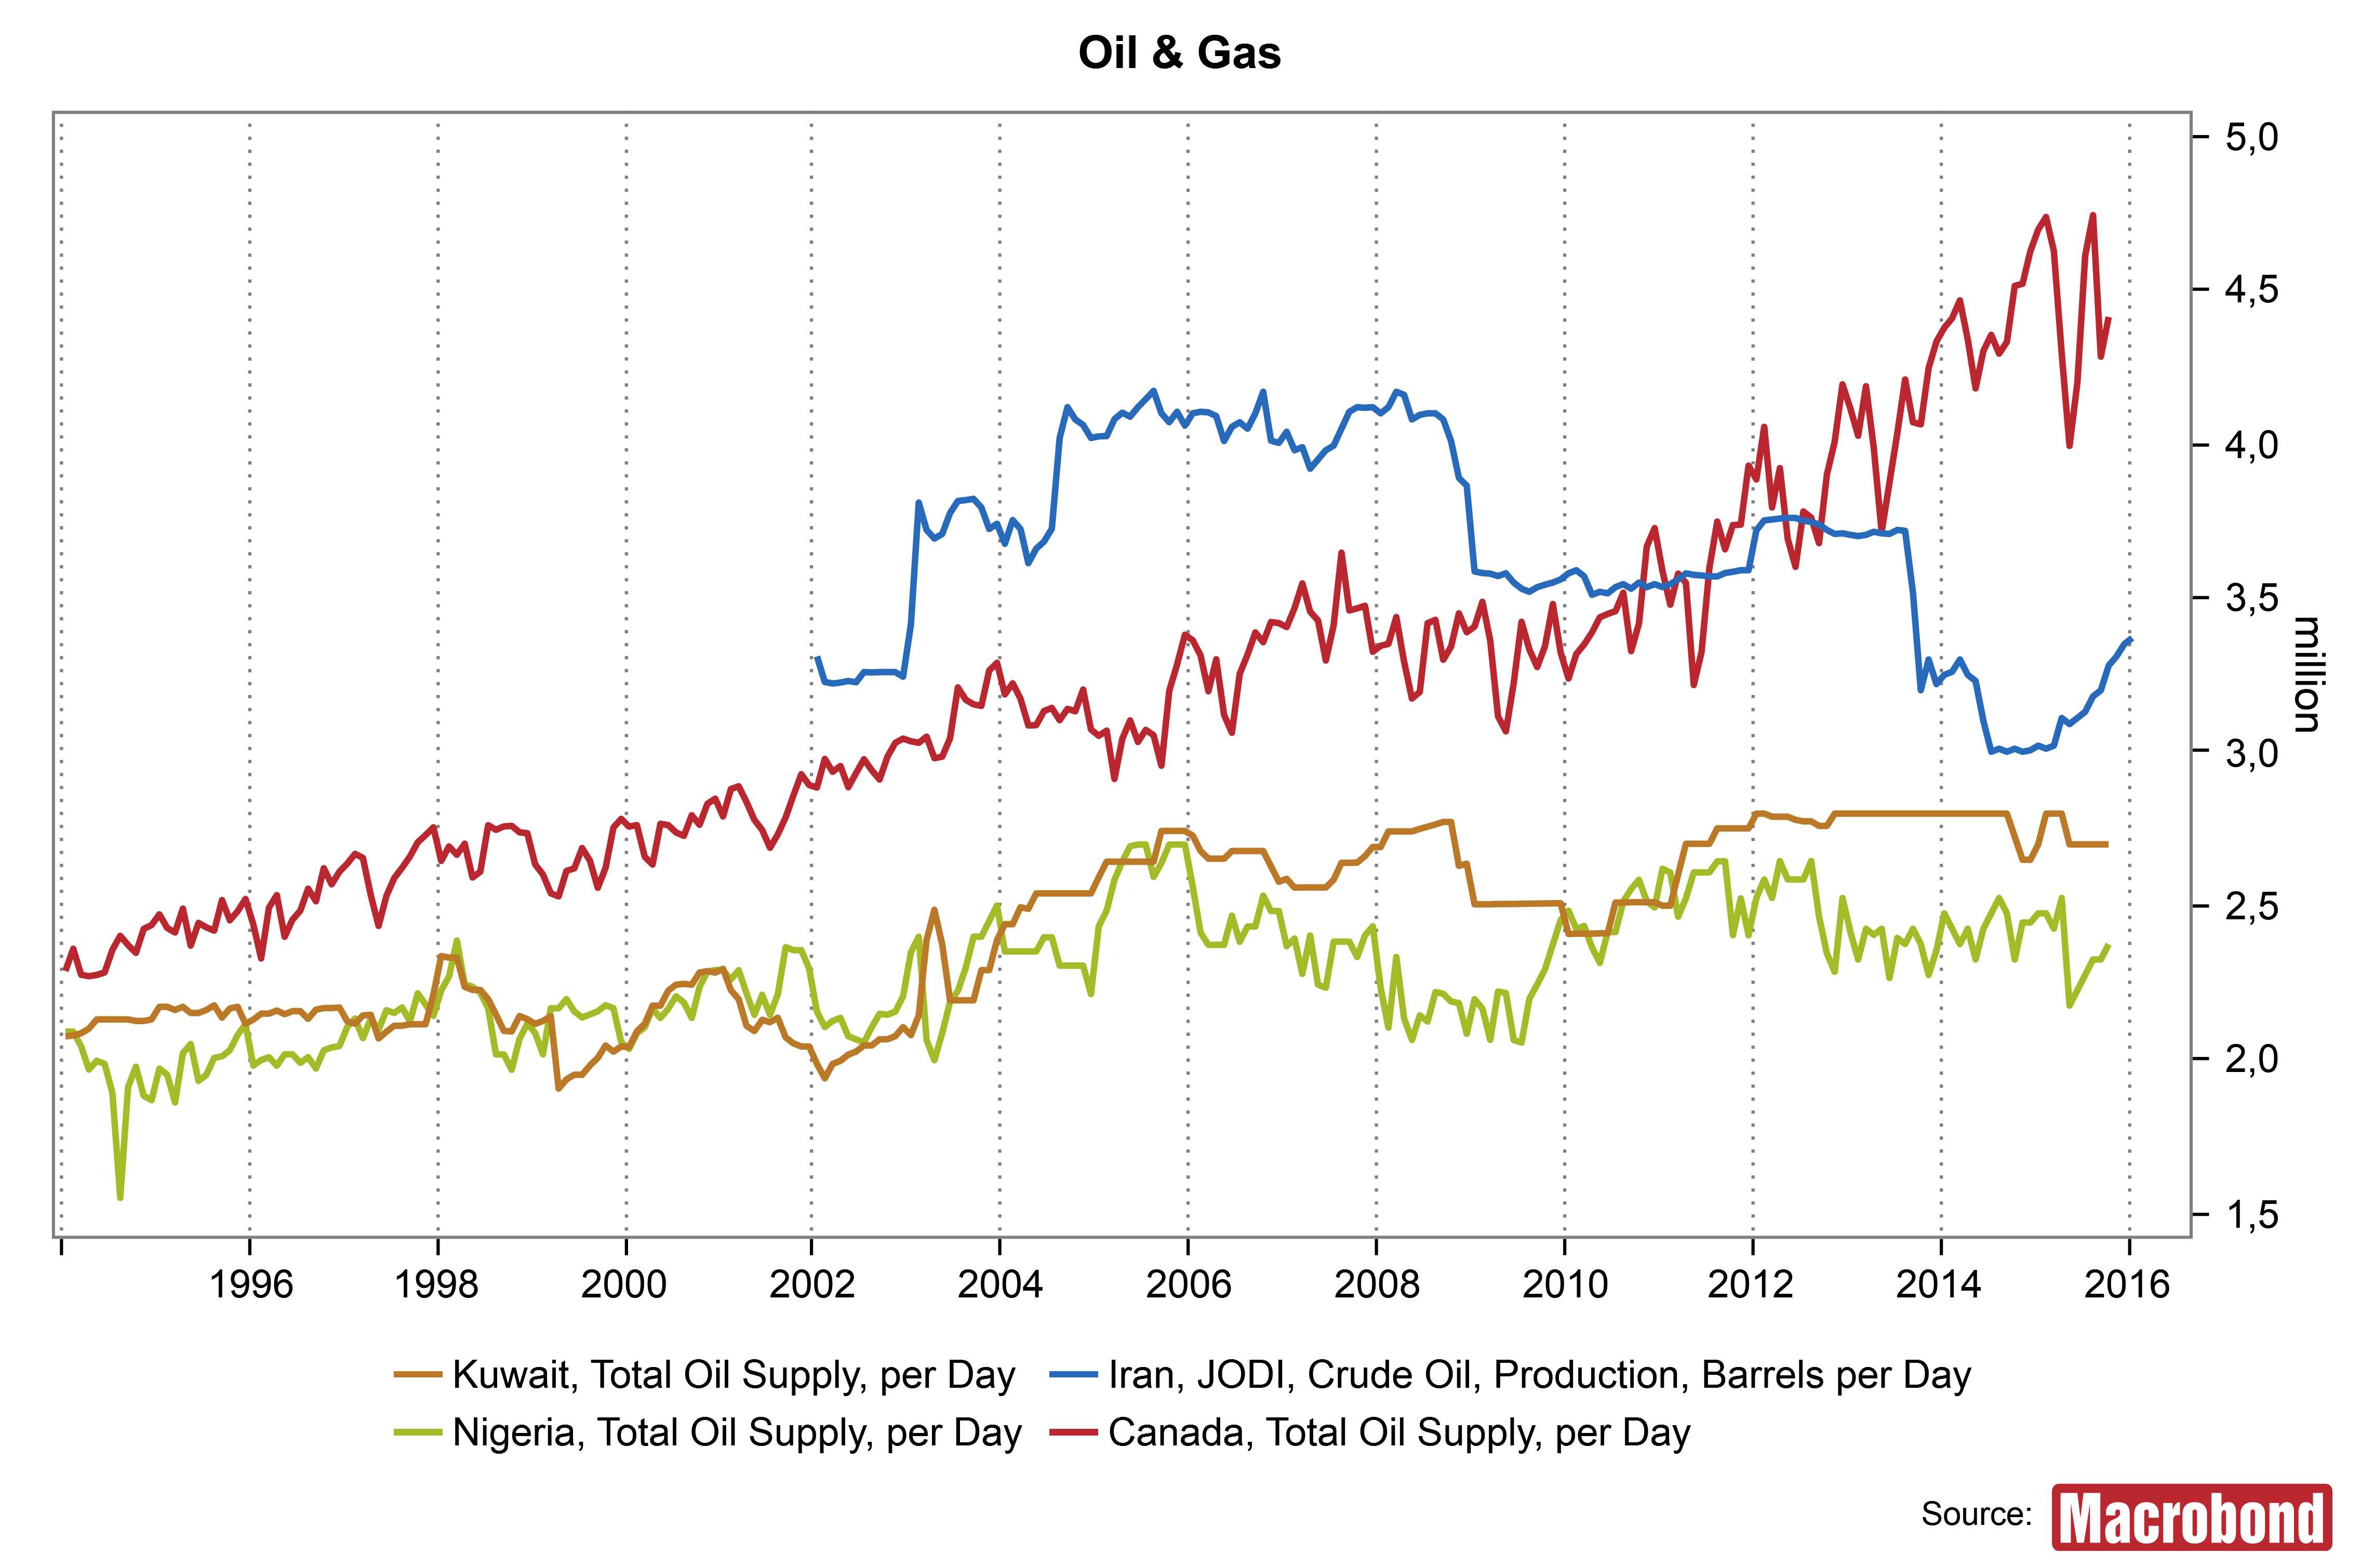
Mientras las noticias se centran en los problemas de Nigeria, la huelga en Kuwait y el incendio en Canadá, el verdadero hecho que altera la producción mundial es la reactivación de la producción iraní. Irán de lejos tiene la capacidad de compensar las interrupciones de la producción de Canadá, Kuwait y Nigeria, como lo muestra la gráfica 3.
Gráfica 3. Producción Irán, Kuwait, Canadá
Fuente: EIA. Análisis: Macrowise
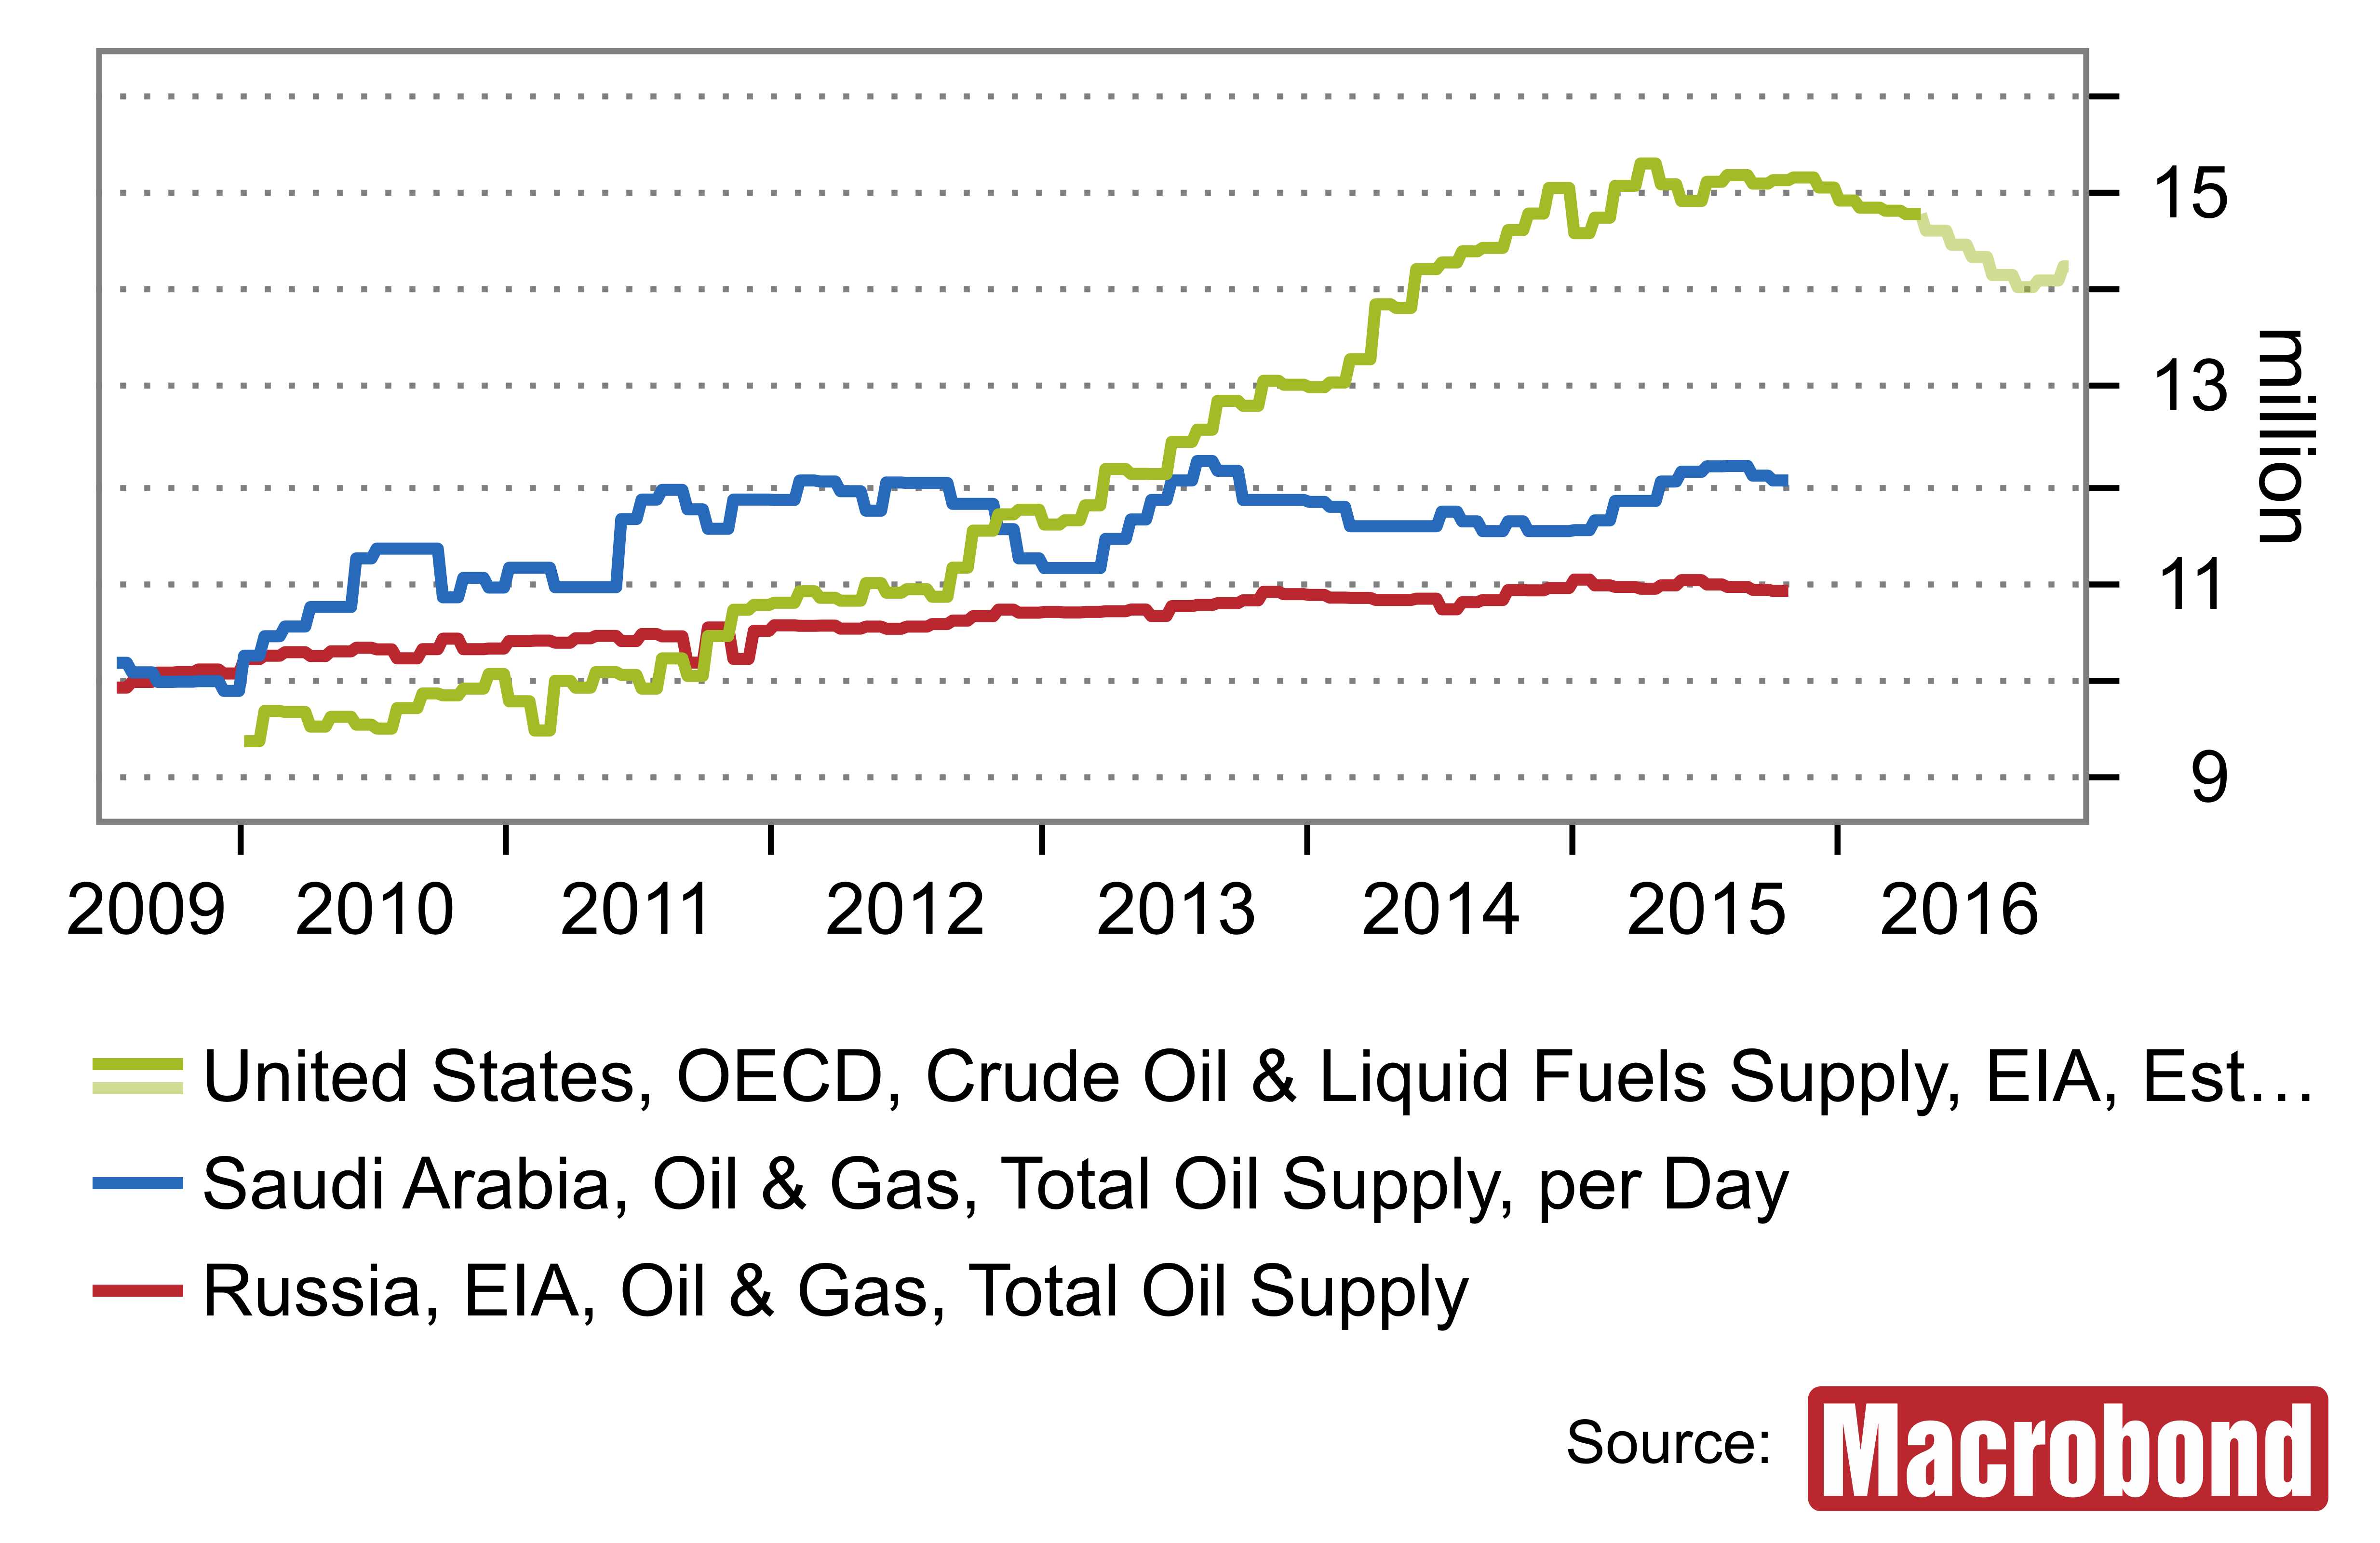
Gráfica 4. Producción Estados Unidos, Arabia Saudita y Rusia
Fuente: EIA. Análisis: Macrowise
La lucha entre Arabia Saudita y Rusia por el mercado
Con la revolución de petróleo de esquisto, Estados Unidos pasó a ser el mayor productor de petróleo del mundo, como lo muestra la gráfica 4. Arabia Saudita y Rusia están en una feroz competencia por los canales de distribución hacia Asia. Los niveles de producción, tanto de Arabia Saudita como de Rusia, están en máximos históricos; 12 millones de barriles y 11 millones de barriles respectivamente.
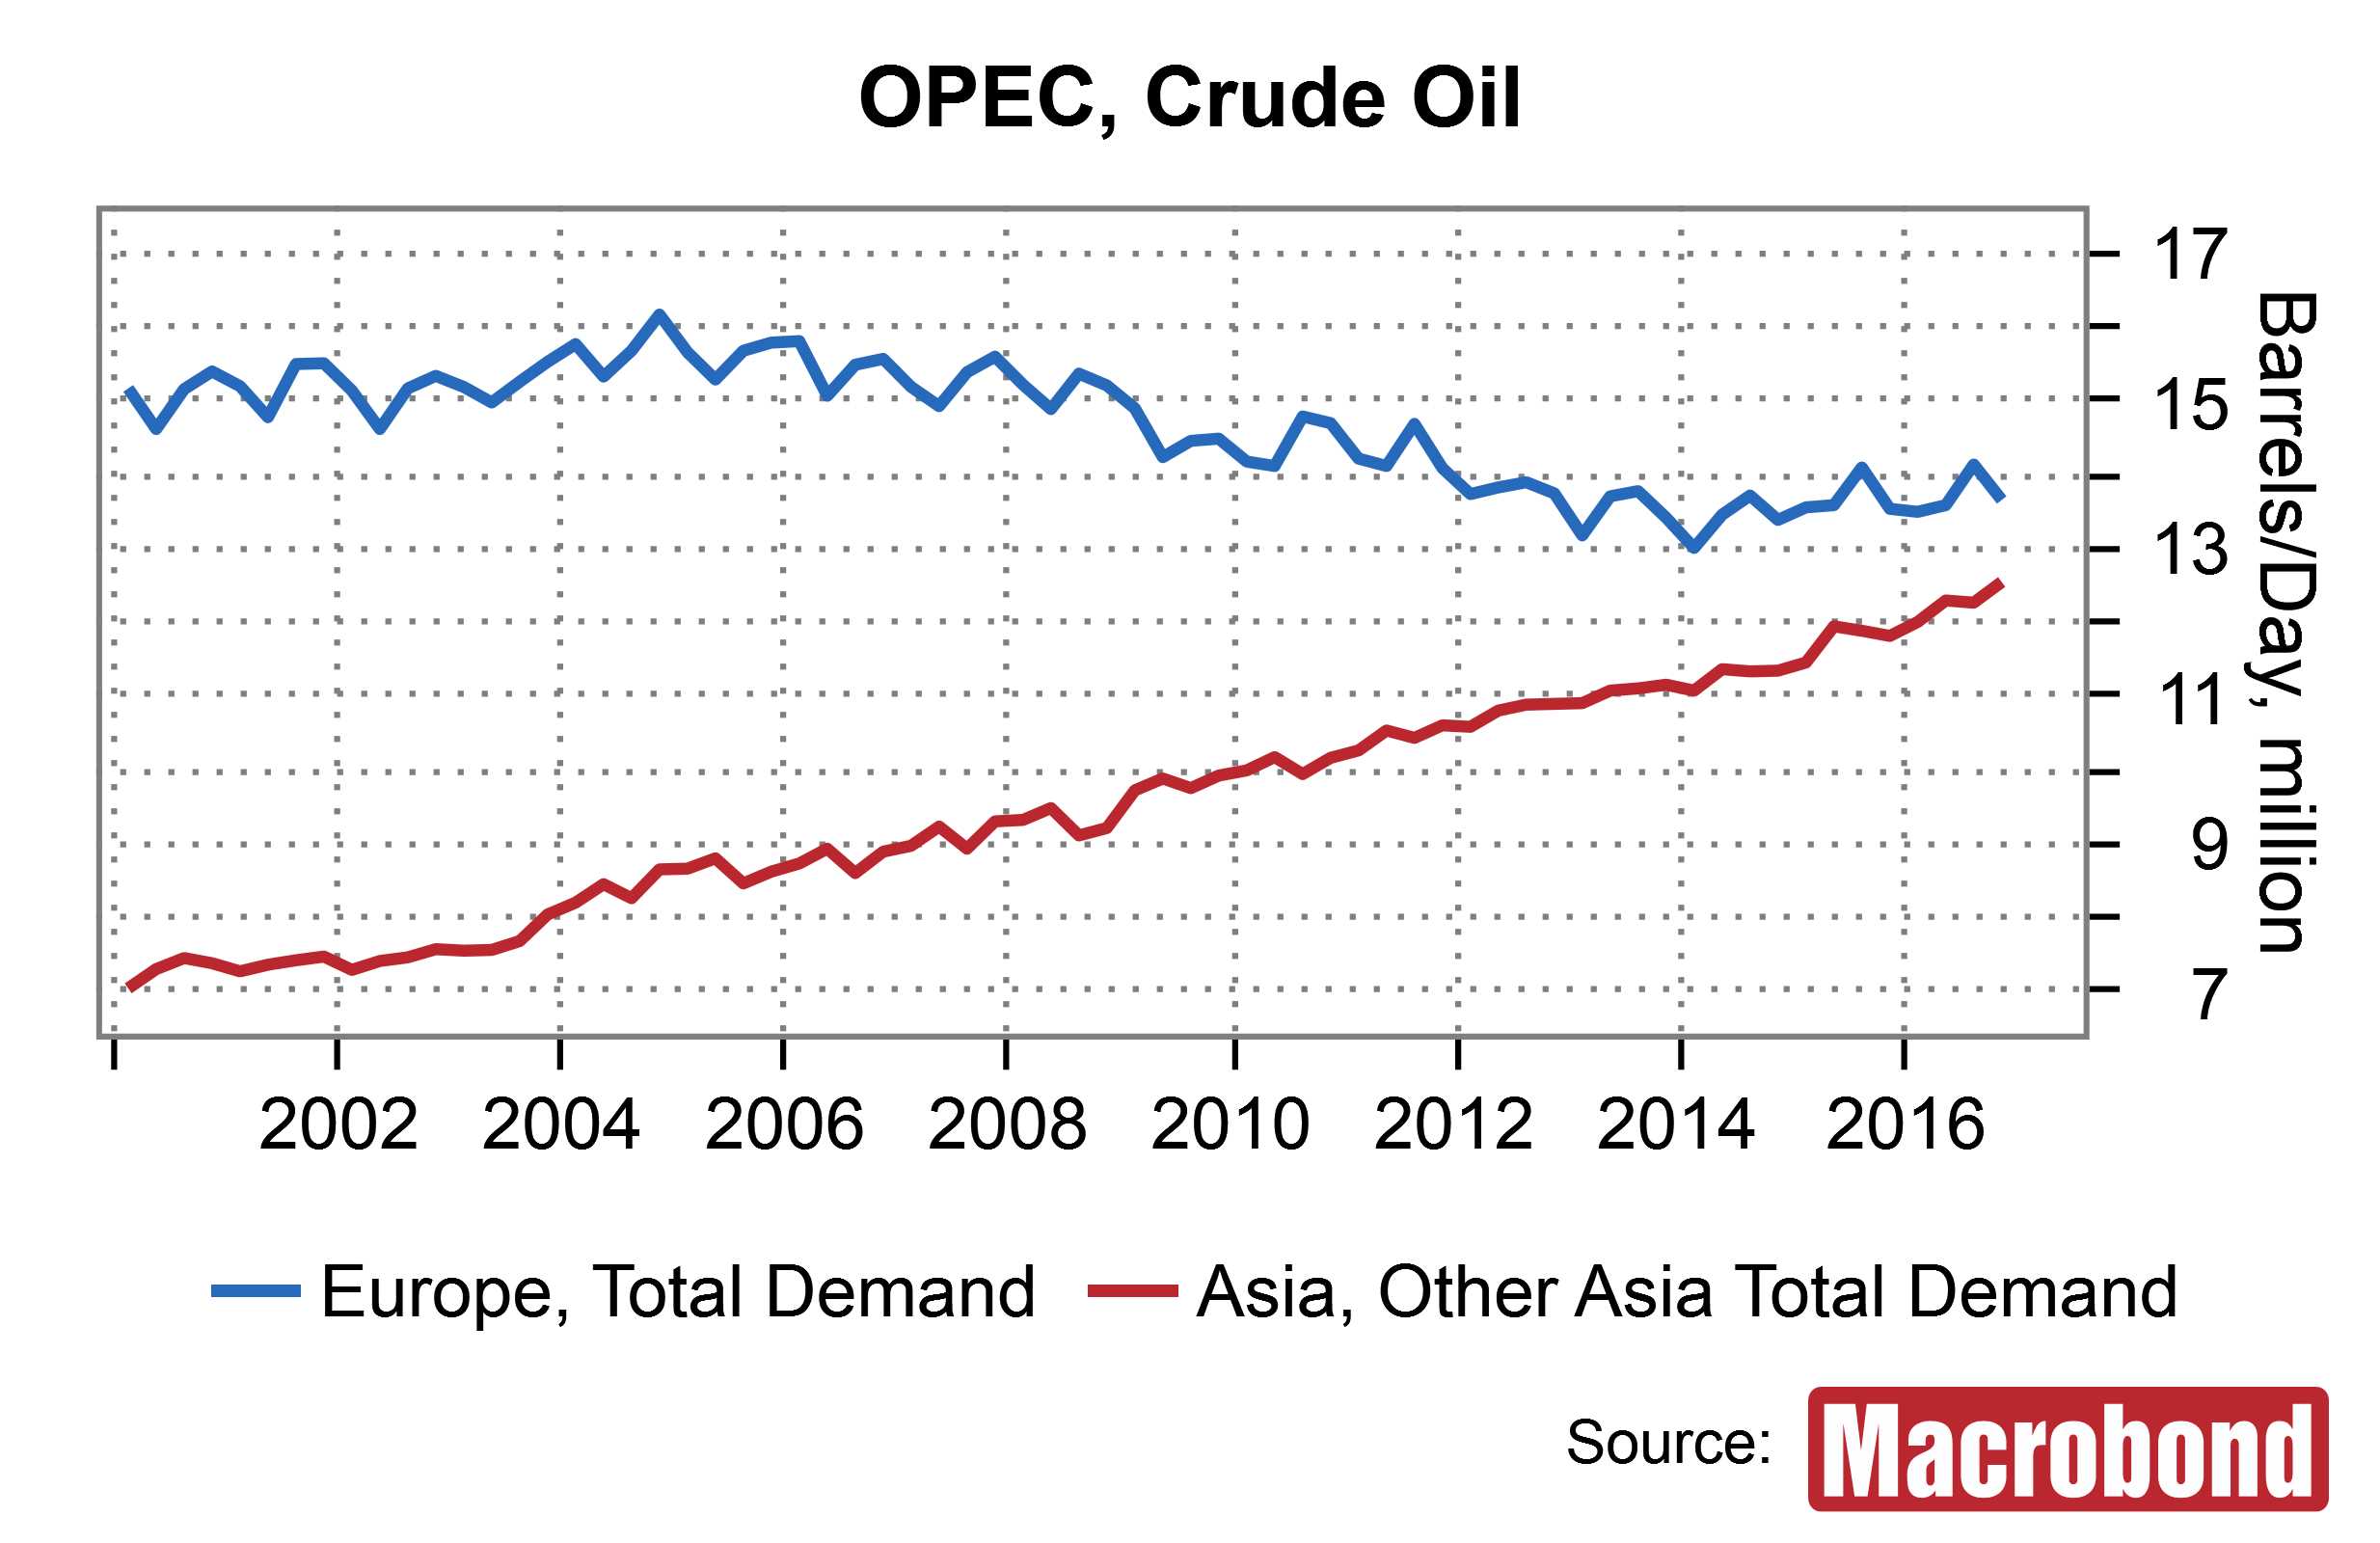
Gráfica 5 Demanda de petróleo Europa y Asia
Fuente: EIA. Análisis: Macrowise
Por otro lado, la demanda en Europa por petróleo ha disminuido a 2 millones de barriles diarios desde el 2006, mientras que la demanda de Asia ha incrementado en casi 3 millones de barriles desde la misma fecha.
La señal más importante que detonaría una caída en el precio del petróleo sería una contracción en el demanda de petróleo en Asia, causada por un bajo crecimiento económico en China, Japón, Sur Korea, Taiwan y Singapur.