
¿Y si los colombianos pudieran disfrutar de un buen vino pagando considerablemente menos de lo que se paga hoy por una botella en un restaurante o tienda especializada?
Desde la entrada en vigor de la Ley 1816 de 2016, en enero de 2017, el sector vitivinícola enfrenta un esquema tributario que ha tenido un impacto significativo en los precios. A los componentes específicos del impuesto al consumo se suma uno nuevo: ad valorem del 20 por ciento, calculado sobre el precio de venta al público certificado por el DANE. Se incluyen además, el impuesto al consumo y el IVA del 5 por ciento.
El problema radica en la metodología utilizada para determinar el precio de referencia sobre el cual se liquida el impuesto. Aunque el DANE certifica los precios de venta al público de los vinos, estos valores no necesariamente corresponden al precio real al que los importadores comercializan sus productos ni reflejan las particularidades de cada categoría y segmento del mercado.
La diferencia es importante porque el precio al público incorpora los márgenes de intermediación y comercialización de los establecimientos que venden el producto al consumidor final. “En consecuencia, utilizar ese valor como base para calcular el impuesto puede generar una distorsión entre el precio al que efectivamente se realiza la operación comercial y el que se toma como referencia para establecer la carga tributaria”, dice Fadia Badrán, fundadora y CEO del Grupo Madero, compañía importadora de vinos con más de 16 años de trayectoria en el mercado.
Esta situación se entiende mejor con un ejemplo: un importador vende una botella de vino a una tienda especializada por un precio determinado. Sin embargo, para calcular el impuesto no se toma como referencia ese valor de venta, sino el precio al público certificado por el DANE, que corresponde al valor al que la tienda ofrece posteriormente la botella y que ya incorpora sus propios márgenes comerciales.
De esta manera, el impuesto termina calculándose sobre una base superior al ingreso que recibe el importador por la venta del producto. El resultado es una carga tributaria que puede incrementarse sin guardar una relación directa con el precio de comercialización del importador, lo que plantea un cuestionamiento sobre la pertinencia de la metodología utilizada para establecer esa base gravable.
“El problema es que si la carga tributaria sigue subiendo, el contrabando sigue disparado por plataformas que no pagan impuestos y la industria de la gastronomía se cae por completo. Somos millones de familias que dependemos del sector”, reitera Badrán.
No se trata de cuestionar la necesidad de recaudar impuestos, sino de discutir si la metodología utilizada es adecuada, equitativa y representativa del mercado.
Algunas cifras recopiladas por el sector, muestran incrementos importantes en pago de impuestos de distintas referencias de vino entre 2018 y 2026:
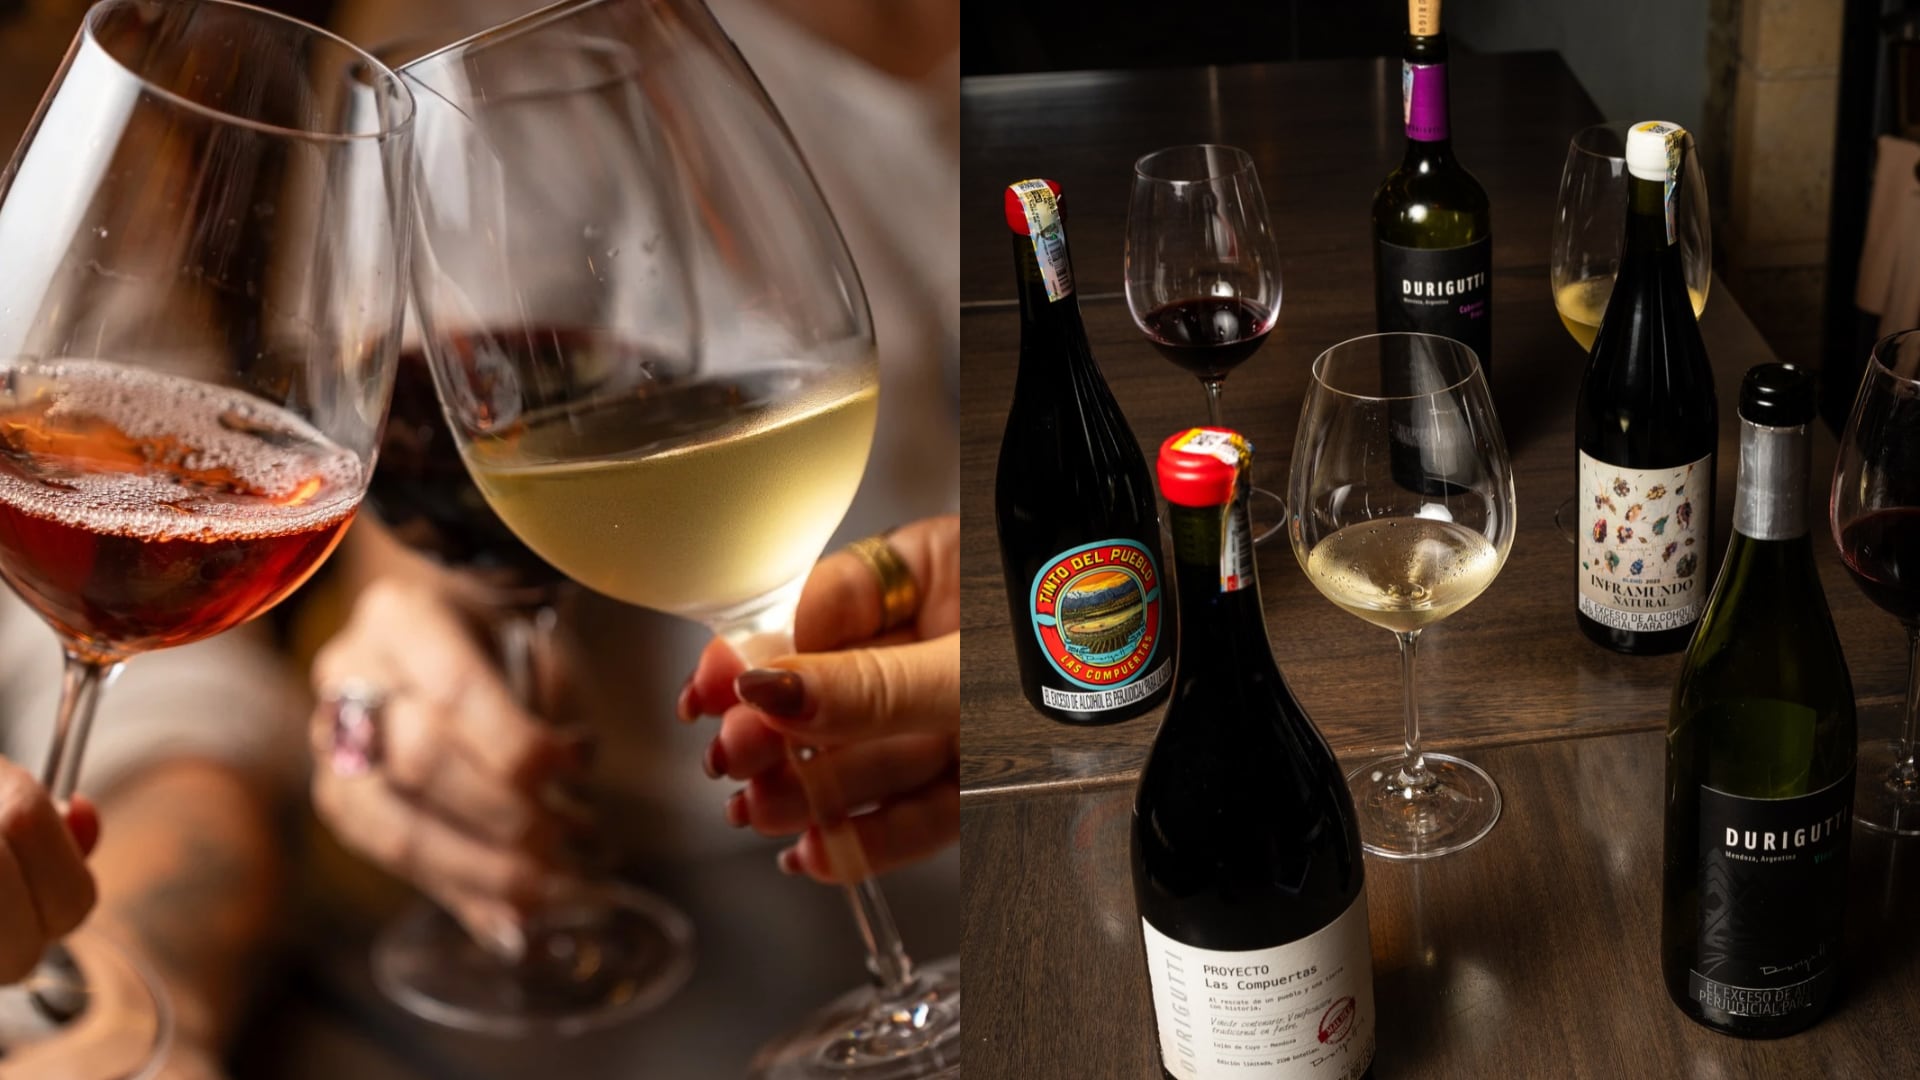
- Cabernet Franc Durigutti: 213 %
- Montepulciano d’Abruzzo Zaccagnini: 195 %
- Rosado AOC Côtes de Provence: 172 %
- Proyecto Las Compuertas Malbec 5 Suelos: 169 %
- Merlot Vagabundo: 147 %
- Ligüai Pérez Cruz: 80 %
- Carmenere Limited Edition: 77 %
Estos son ejemplos concretos, no un promedio de todo el mercado, sin embargo, ilustran la magnitud de los incrementos registrados en las referencias analizadas y justifican una revisión técnica del sistema.
Un peritaje independiente que el DANE desestimó
Ante esta situación, la Asociación de Vinos y Espirituosos de Colombia (AVEC) contrató y financió, con recursos aportados por sus propios miembros, un dictamen pericial elaborado por Ariel Emilio Cortés Martínez en julio de 2019.
El objetivo era presentar argumentos técnicos sobre las limitaciones de la metodología utilizada para determinar los precios de referencia y sus efectos sobre el mercado. El informe examinó, entre otros aspectos, las diferencias entre canales de comercialización y los riesgos de utilizar promedios que no representan adecuadamente la realidad de todos los productos.
Pese al esfuerzo económico del sector por sustentar técnicamente sus objeciones, la metodología presentada por la asociación fue desestimada por el DANE.
Por eso, consideramos necesario que el nuevo Gobierno abra nuevamente esta discusión. La metodología debe revisarse con criterios técnicos, transparencia y participación de quienes conocemos el mercado; es decir, nosotros, los importadores. También debe evaluarse si el DANE debe continuar ejerciendo esta función o si conviene establecer un mecanismo alternativo, mediante los cambios normativos que sean necesarios.
Importar vino: pagar antes de vender y enfrentar una burocracia interminable
La carga tributaria no es el único obstáculo, importar vino exige pagar al proveedor internacional, asumir los costos de transporte y nacionalización, cumplir con las obligaciones tributarias y tramitar los requisitos sanitarios y administrativos antes de recuperar la inversión.
Pero el problema no termina en los impuestos, los importadores debemos atender obligaciones a muchas entidades; entre ellas Ivima, Dane, Dian, Super Salud, Sianco, Sic, Gobernaciones ,entre otros.
Registrar una nueva referencia puede tardar meses y, en ocasiones, hasta años; incluso pequeñas modificaciones en las etiquetas pueden generar inconsistencias documentales y retrasos.
A esto se suma el complejo sistema de estampillas departamentales, que dificulta la movilización de inventarios dentro del país. Trasladar mercancía legalmente adquirida de un departamento a otro puede convertirse en un problema administrativo: una botella estampillada en Cundinamarca puede generar inconvenientes al movilizarse hacia Bolívar si no cumple con los requisitos de estampillado del departamento de destino.
Para transportar inventarios debemos reportar información como la placa del vehículo y, aún así, nos exponemos a decomisos por desconocimiento de estos procedimientos por parte de las autoridades que realizan los controles.
¿Por qué no avanzar hacia una estampilla nacional que permita movilizar legalmente el vino por todo el territorio colombiano? Nuestro país no cuenta con una industria vitivinícola de escala comparable a la de los grandes productores mundiales. Por eso, vale la pena revisar si estas barreras territoriales son necesarias y proporcionales.
Un sistema nacional, acompañado de controles efectivos, facilitaría la distribución, reduciría trámites y costos y permitiría concentrar los esfuerzos de las autoridades en combatir la ilegalidad, en lugar de obstaculizar la operación de las empresas formales.
No pedimos menos controles, sino controles coherentes, coordinados y eficientes.
El vino no es un destilado
Otro aspecto que merece atención es la forma en que se aborda el vino dentro de la política tributaria de las bebidas alcohólicas.
El vino suele tener entre 11 y 14 grados de alcohol, mientras que muchos destilados alcanzan entre 35 y 45 grados. Además de esta diferencia, son productos con procesos de elaboración, hábitos de consumo y usos distintos.
Esto no significa que el vino deba estar exento de impuestos, sino que su tratamiento debe considerar sus características particulares. Aplicar políticas sin reconocer estas diferencias puede afectar injustificadamente su competitividad y su acceso al consumidor.
Y mientras las empresas formales asumen impuestos, trámites sanitarios, estampillas y costos de nacionalización, también existen inquietudes sobre la comercialización de vinos mediante plataformas digitales y envíos internacionales.
En el mercado se observan operaciones de venta por internet que merecen la atención de las autoridades. Es necesario verificar que los productos comercializados por estas vías cumplan con las obligaciones aduaneras, tributarias y sanitarias correspondientes.
Al respecto, Fadia Badrán asegura que “no se trata de señalar a una empresa sin pruebas, sino de exigir condiciones de competencia equitativas. La legalidad no puede convertirse en una desventaja para quienes importamos, tributamos y generamos empleo en Colombia”.
Durante años, los importadores hemos invertido recursos y conocimiento en desarrollar la cultura del vino en Colombia. Hemos capacitado meseros y sommeliers, organizado catas, formado equipos comerciales y llevado profesionales a los viñedos para que conozcan de primera mano cómo se produce el vino.
Es un trabajo constante, costoso y que va mucho más allá de vender una botella.
Colombia ha avanzado en gastronomía y turismo, y el vino forma parte de esa evolución, acompaña la cocina, enriquece la experiencia en restaurantes y hoteles y abre oportunidades para negocios y profesionales.
Pero cuando los precios suben de manera desproporcionada, los vinos económicos dejan de ser accesibles y los de mayor valor se vuelven prohibitivos para muchos consumidores. Algunos optan por otras bebidas y otros sencillamente dejan de comprar vino.
El riesgo es frenar el desarrollo de una cultura que el sector ha construido durante años y limitar las oportunidades de una industria que contribuye al empleo, la gastronomía y el turismo.
Un llamado al nuevo Gobierno
El sector necesita una revisión seria del sistema, no privilegios ni exenciones injustificadas. Proponemos cuatro acciones concretas:
1. Revisar la metodología del DANE para garantizar que los precios certificados representen adecuadamente la realidad del mercado.
2. Evaluar alternativas para determinar la base gravable, con información comercial verificable y controles que eviten la subvaloración.
3. Simplificar y coordinar los trámites nacionales y departamentales, incluyendo la implementación de una estampilla nacional que facilite la movilización legal de inventarios.
4. Fortalecer los controles contra el contrabando y la comercialización irregular, garantizando condiciones equitativas para quienes cumplen la ley.
El vino en Colombia no necesita privilegios: necesita reglas claras, proporcionales y coherentes con la realidad del mercado.
El nuevo Gobierno tiene la oportunidad de corregir las distorsiones, facilitar la actividad empresarial formal y proteger el trabajo que durante años hemos realizado para desarrollar la cultura del vino en el país.
No podemos seguir encareciendo un producto por la suma de impuestos y obstáculos administrativos, mientras ponemos en desventaja a quienes cumplen con todas sus obligaciones.