
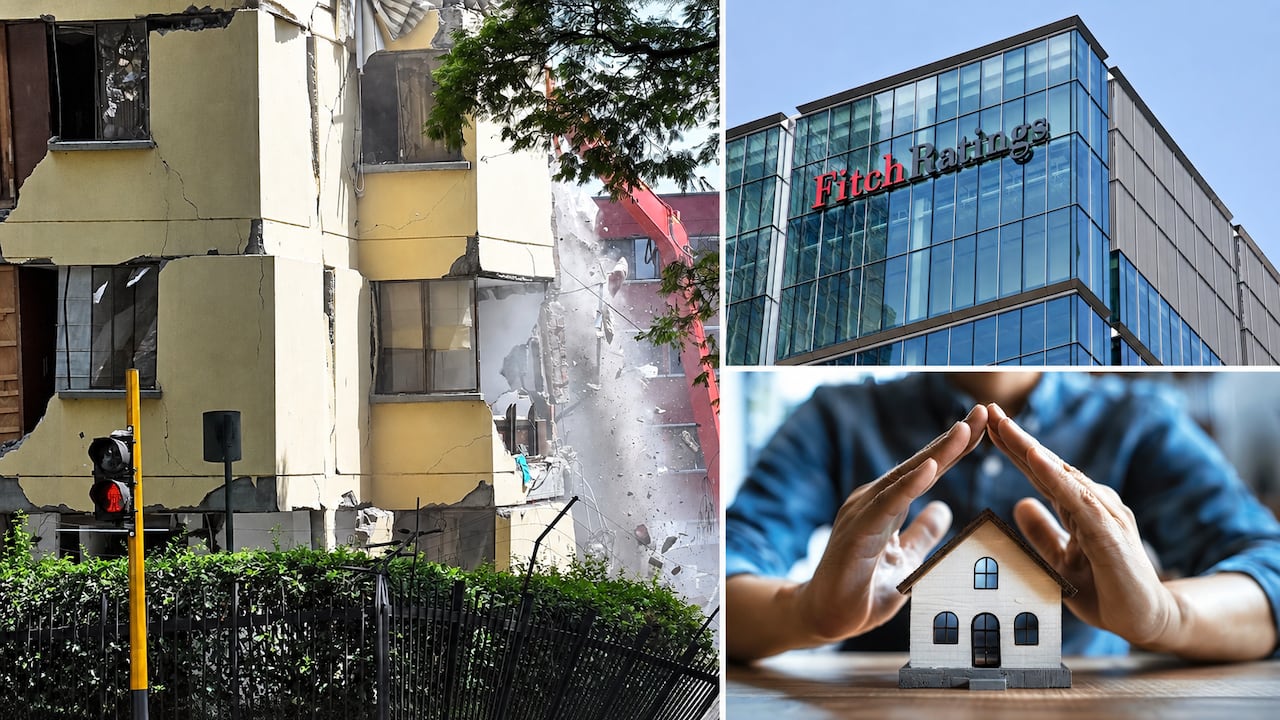
El terremoto de magnitud 7,4 que sacudió a Colombia el pasado 10 de agosto presionará las utilidades de las compañías de seguros durante el segundo semestre del año, pero no debería afectar sus calificaciones crediticias, según un análisis de Fitch Ratings publicado el 17 de septiembre.
La calificadora explicó que esta expectativa responde menos al tamaño de la emergencia que a algunas características del mercado asegurador colombiano: una proporción relativamente baja de las pérdidas económicas está cubierta por seguros, buena parte del riesgo asegurado se transfiere a reaseguradores internacionales y las compañías cuentan con reservas específicas para atender eventos catastróficos.

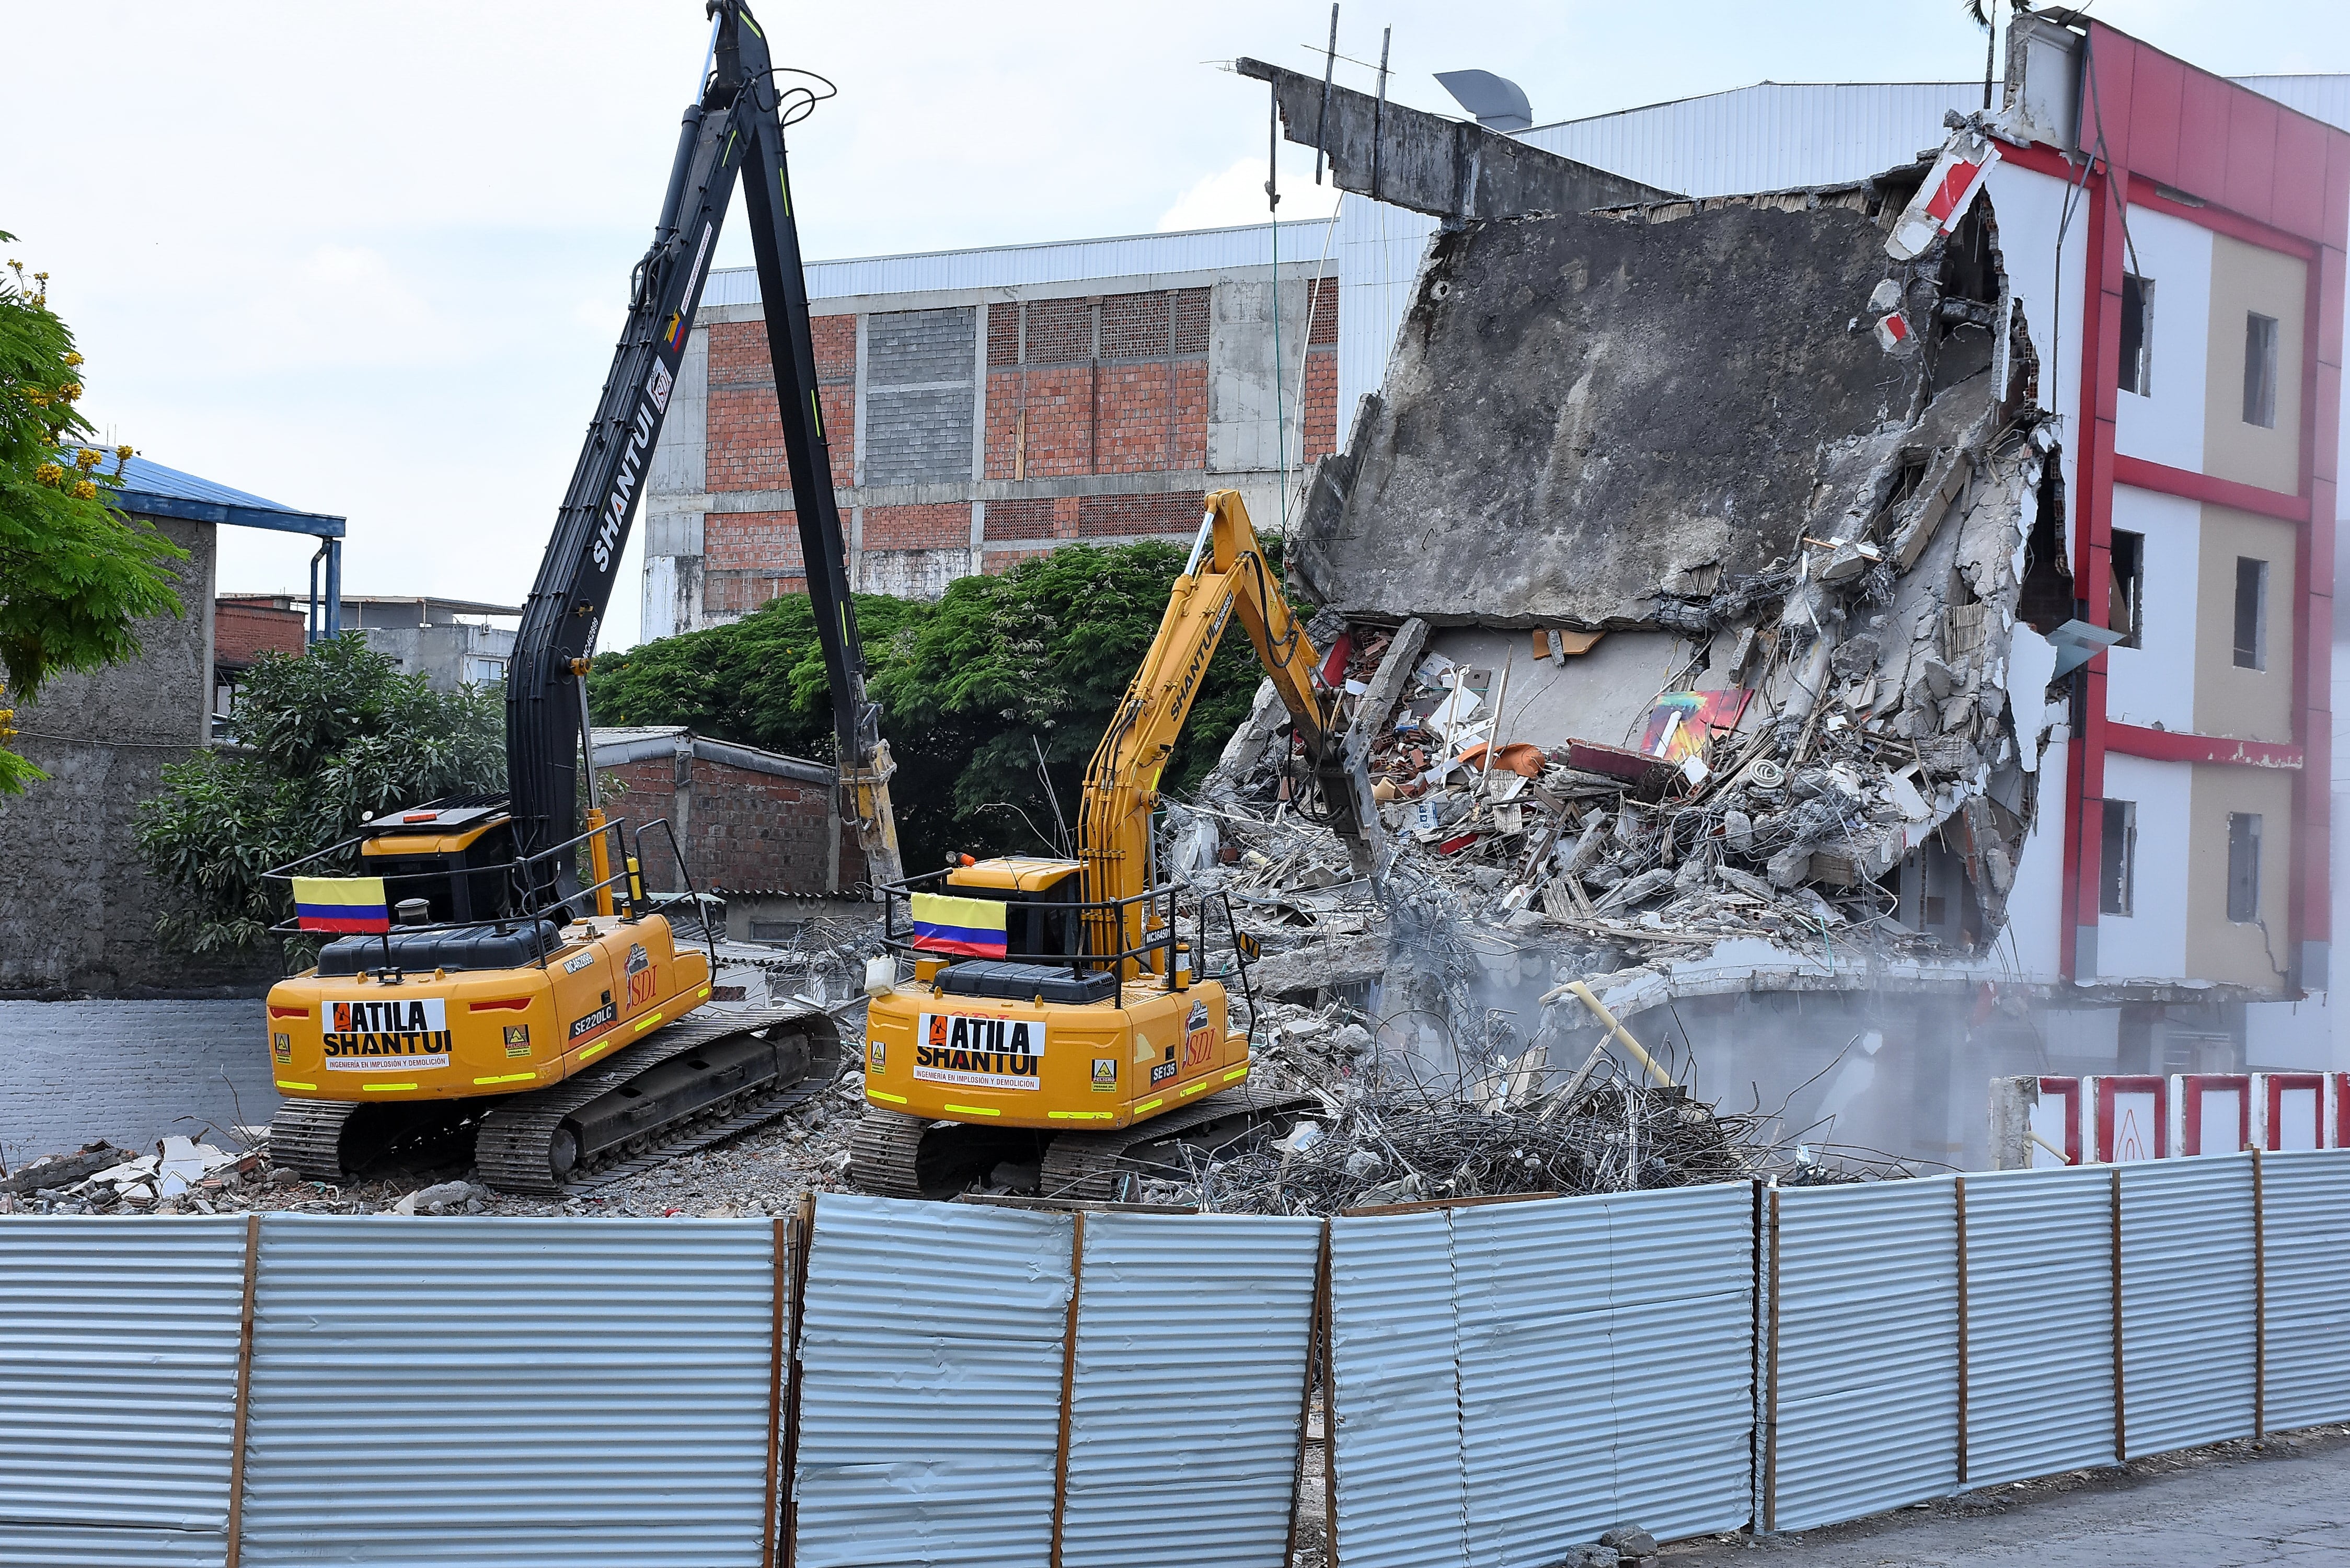
El sismo, cuyo epicentro estuvo ubicado en San José del Palmar, afectó más de 15 departamentos y alrededor de 450 municipios, cerca de una tercera parte del territorio colombiano.
Según las cifras citadas por Fitch, la estimación inicial del Gobierno ubica los daños físicos directos en 30 billones de pesos, equivalentes al 1,6 % del producto interno bruto de 2025. Sin embargo, ese cálculo se elaboró inicialmente con información de solo cinco departamentos, por lo que las pérdidas económicas totales podrían aumentar a medida que avance la evaluación de daños.
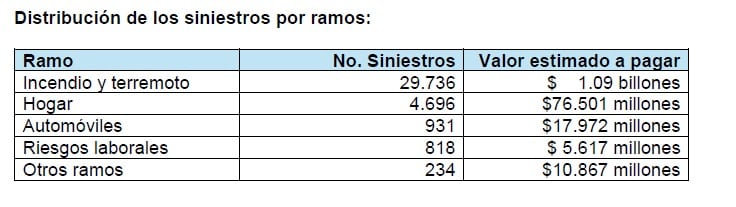
Hasta el 31 de septiembre, Fasecolda había reportado reclamaciones relacionadas con el terremoto por 5,5 billones de pesos y en Fitch anticipan que las notificaciones continuarán creciendo durante los próximos meses.
Pese al monto de las pérdidas, la calificadora considera que las aseguradoras parten de una posición financiera que les permitirá absorber el golpe. El índice combinado del sector llegó al 99 % durante el primer semestre de 2026, frente a un promedio de 98 % durante los últimos cinco años. Este indicador relaciona los siniestros y los gastos con las primas y, cuando se acerca o supera el 100 %, muestra una menor rentabilidad técnica.
La rentabilidad sobre el patrimonio, ROE, alcanzó entretanto el 13 %, por encima del promedio de 10 % de los últimos cinco años. Para Fitch, ese nivel contribuye a la capacidad de las compañías para recomponer capital mediante la generación interna de utilidades. Además, entre las aseguradoras calificadas por la firma, la exposición catastrófica retenida no supera el 5 % del patrimonio.
El impacto, sin embargo, no será igual para todas las compañías. Las aseguradoras con una mayor participación de pólizas de propiedad e ingeniería, una concentración geográfica más alta en las zonas afectadas o menores márgenes de rentabilidad podrían enfrentar mayor presión sobre sus resultados. Las compañías más diversificadas o con mayor protección mediante reaseguros tendrían una afectación menor.
La brecha de aseguramiento
Uno de los factores que limita las pérdidas para el sector es también una de sus principales debilidades: la baja penetración de los seguros en Colombia.
En 2025, las primas de seguros representaron el 3,3 % del PIB colombiano, mientras las coberturas de terremoto y propiedad equivalieron al 6,9 % de las primas brutas emitidas por la industria. Fitch advierte, además, que muchas pólizas de terremoto vinculadas a créditos hipotecarios protegen únicamente el saldo pendiente de la deuda y no el valor completo del inmueble. Una vez se paga el crédito, la cobertura suele terminar si el propietario no adquiere una póliza independiente.
Para las pérdidas que sí están aseguradas, el reaseguro será una de las principales barreras de protección. En los principales mercados latinoamericanos, el 64 % de las primas de propiedad estaba cedido a reaseguradores a junio de 2026, mientras la retención en riesgos expuestos a catástrofes suele ubicarse por debajo del 40 %. Esto significa que una parte importante de las indemnizaciones terminará en manos de reaseguradores internacionales.
Aun así, Fitch espera que las utilidades del sector se debiliten durante el segundo semestre y posiblemente en los trimestres siguientes por las reclamaciones retenidas, los costos asociados con la reinstalación de coberturas de reaseguro y las diferencias de tiempo entre el pago de los siniestros y la recuperación de los recursos provenientes de los reaseguradores.
La firma seguirá de cerca la evolución de las reclamaciones y plantea una pregunta de más largo plazo: si el terremoto aumentará la contratación voluntaria de coberturas contra sismos y reducirá la amplia brecha de aseguramiento que aún existe en Colombia.