
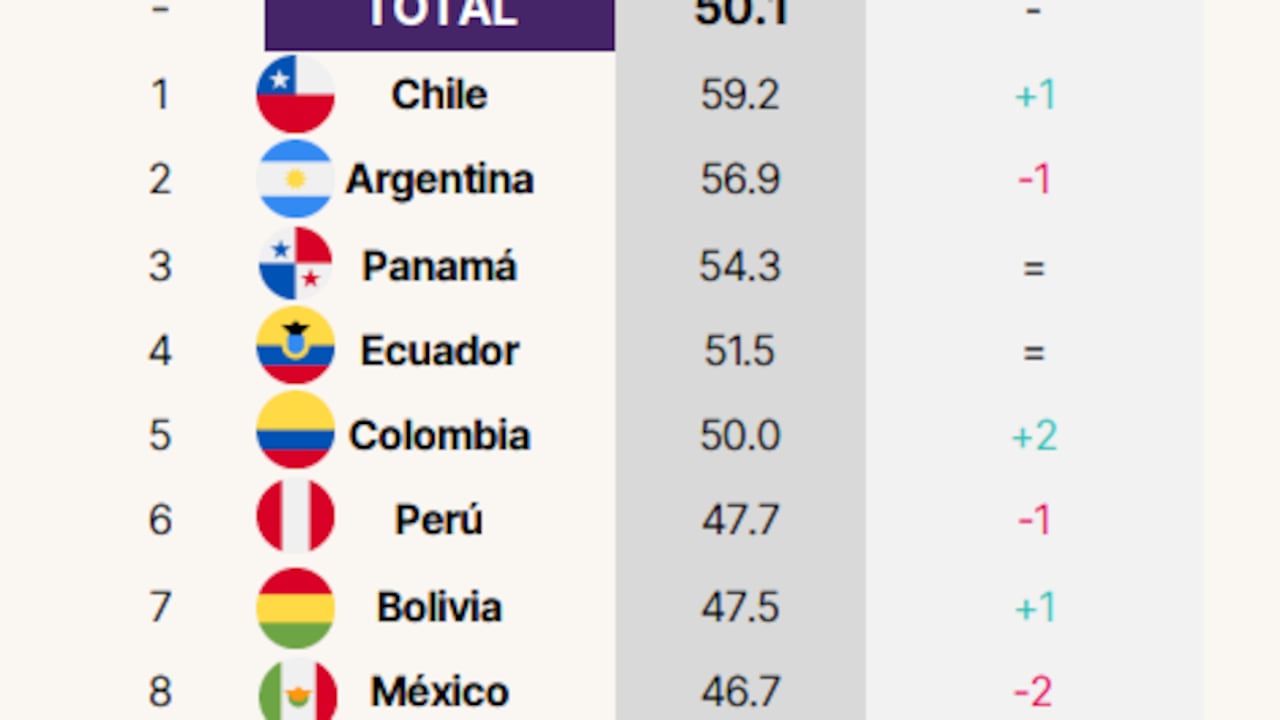
Una notoria evolución en inclusión financiera ha tenido Colombia entre los años 2021 y 2026, según estudio divulgado por Credicorp, del cual hacen parte 8 países del continente, incluido México.
Con el avance registrado, Colombia se ubica en el puesto 5, por encima de México, Bolivia y Perú; mientras que tiene por encima a Ecuador, Panamá, Argentina y Chile.
No obstante, el informe destaca la aceleración en el avance en el escalafón que tuvo el país en 2026, y enfatiza que dicho avance en inclusión financiera se expresa en una relación más activa y digital con el sistema.
El papel de la billetera digital
Un resultado que hay que tener en cuenta es que la billetera digital ha sido crucial para el avance en inclusión financiera que ha tenido el país. Así, en este sentido, Colombia, con un 78 %, se ubica en el segundo lugar después de Argentina (85 %). En el tercer puesto está Perú, con un 69 %, seguida de Panamá, con un 64 %, y Bolivia, con un 58 %. En los últimos lugares están: Ecuador (39 %); Chile (30 %), y México (20 %).
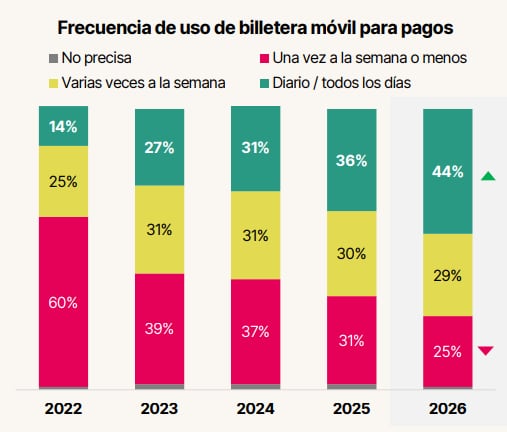
Y lo mejor es que las personas no solo tienen una billetera digital para que repose en el celular, sino que realmente la usan. Según el estudio, en el promedio regional, el 44 % usa a diario este tipo de servicio; el 29 % las utiliza varias veces a la semana y el 25 % una vez a la semana o menos.
Menos efectivo
Una de las conclusiones del estudio de Credicorp es que “el efectivo pierde exclusividad en los pagos cotidianos”.
Aun así, aunque se evidencia una reducción en este medio de pago, el porcentaje de uso sigue siendo alto. De un 59 % de personas que siempre usaban efectivo en 2021, se pasó al 50 % en 2026, en el promedio regional.
En el caso colombiano, la cifra es de un 57 %. En el total de los países del estudio, solo un 2 % nunca usa efectivo.
Y, definitivamente, las billeteras digitales vuelven a aparecer en este resultado, pues una de las conclusiones del estudio es que “el uso permanente del efectivo baja de un 67 % entre quienes no tienen billetera a 18 % entre quienes la utilizan frecuentemente”. Temas para anotar, de cara al diseño de nuevas políticas de inclusión financiera.