
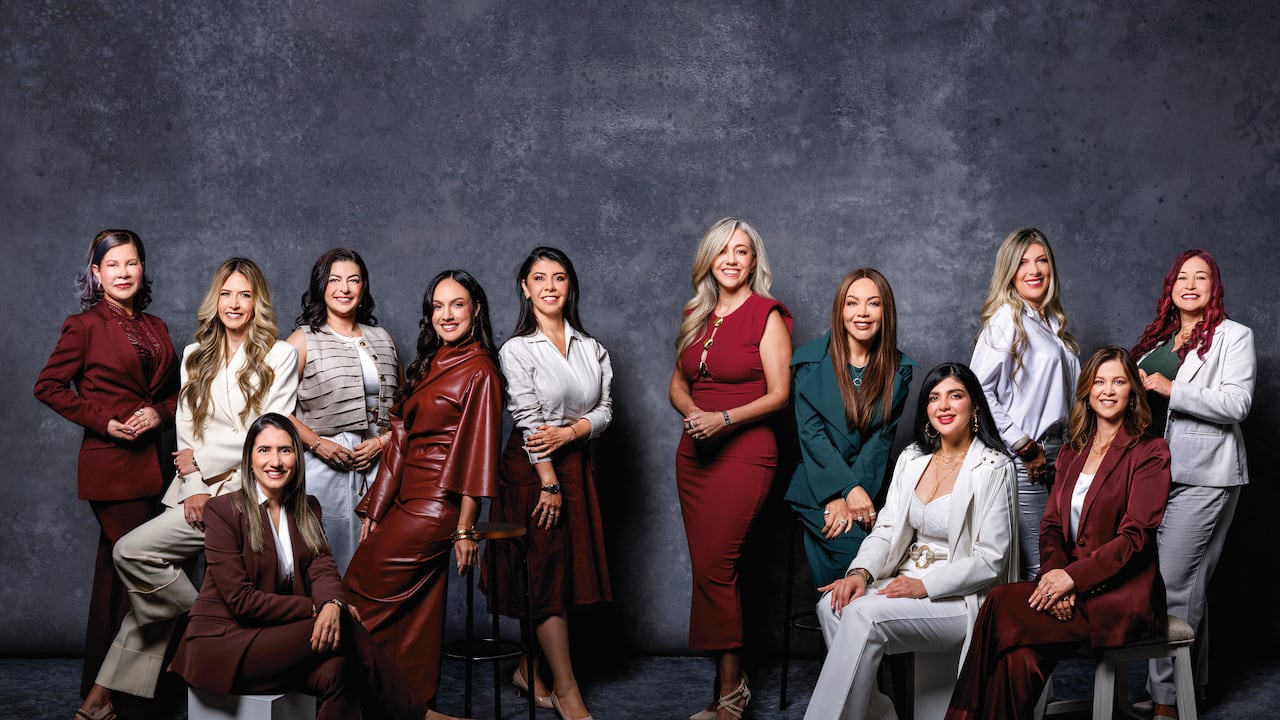
Las mujeres ya están detrás de más de la mitad de las nuevas empresas creadas en Colombia. Con una participación del 51,1 por ciento, su presencia en el tejido empresarial muestra el avance de una nueva generación de líderes que busca crear, crecer y generar empleo. Aún hay muchos desafíos.
Las mujeres tienen un peso cada vez mayor en el tejido empresarial colombiano. El año pasado, el 51,1 por ciento de las nuevas compañías del país fueron creadas por ellas. Pero detrás de esa cifra hay algo más que un aumento en el número de negocios: cada vez más asumen la decisión de construir organizaciones sostenibles y con capacidad de crecer. Muchas dejan sus empleos para convertirse en empresarias y apuestan por compañías que trascienden la informalidad, generan empleo y buscan consolidarse en el mercado.
Las cifras del Registro Único Empresarial y Social (Rues) muestran la dimensión de esta transformación. De las 1.805.564 empresas activas en Colombia, el 50,7 por ciento son de pertenencia femenina. Además, las empresas lideradas por mujeres tienen un peso importante en la generación de empleo.
Según Confecámaras, el 54 por ciento genera al menos un empleo y el 23 por ciento, al menos uno formal. La participación femenina también se refleja en la fuerza laboral. En promedio, las mujeres representan el 37 por ciento de los trabajadores de las empresas colombianas.
En las compañías lideradas por mujeres, esa proporción llega al 65 por ciento, lo que convierte a estos negocios en jalonadores de inclusión y de autonomía económica femenina.
Los resultados preliminares del Censo Económico Nacional Urbano (CENU) 2024, del Dane, refuerzan esta tendencia. Las mujeres son propietarias de 613.953 unidades económicas urbanas, equivalentes al 51,6 por ciento del total, frente a 576.983 pertenecientes a hombres, que representan el 48,4 por ciento.
En otras palabras, las mujeres tienen 36.970 unidades económicas urbanas más que los hombres, una diferencia de 3,1 puntos porcentuales. El dato incluye actividades productivas independientemente de su tamaño, grado de formalidad o estructura jurídica.
¿En qué sectores están creando empresas las mujeres? De acuerdo con los datos de Confecámaras, las mayores participaciones de empresas lideradas por mujeres se encuentran en otras actividades de servicios (65 por ciento), atención de la salud humana (58 por ciento), alojamiento y servicios de comida (57 por ciento) y educación (56 por ciento). Cerca del 50 por ciento de estas empresas tiene hasta cinco años de funcionamiento, lo que refleja el dinamismo emprendedor femenino en el país.
John Fredy Pulgarín Sierra, vicepresidente de Competitividad de la Cámara de Comercio de Medellín para Antioquia, explica que la concentración de empresas lideradas por mujeres en estos sectores está relacionada, en buena medida, con las menores barreras de entrada. “El grueso de las actividades que se crean está asociado al comercio y los servicios personales. Y tienen una característica: se crean más porque tienen menos barreras de entrada. Es relativamente fácil crear una empresa ahí”, señala.
La mayor presencia femenina en estos sectores también estaría relacionada con las habilidades y conocimientos requeridos. “¿Y por qué más mujeres que hombres? Porque esas, que casualmente son las que tienen menos barreras de entrada, están más asociadas a las habilidades y al conocimiento de las mujeres que de los hombres”, explica Pulgarín.
El salto de emprendedoras a empresarias Según el Centro de Pensamiento Económico Anif, el 55,2 por ciento de las mipymes colombianas son dirigidas por mujeres. Sin embargo, su participación es mayor en las empresas de subsistencia, donde llega al 61 por ciento, y disminuye a medida que aumenta su tamaño. Esa brecha entre ingresar al tejido empresarial y lograr consolidarse es uno de los principales desafíos que enfrenta hoy el empresariado femenino en Colombia.
El Women’s Entrepreneurship Report, del Global Entrepreneurship Monitor (GEM) 2023/2024, permite identificar en qué etapa las mujeres colombianas comienzan a perder terreno. El informe analiza su participación en las distintas fases de creación y consolidación empresarial. En la intención de emprender hay paridad: el 18,9 por ciento de las mujeres planea iniciar un negocio, frente al 18,2 por ciento de los hombres. En los nuevos negocios, ellas incluso tienen una mayor participación, con 8,7 frente a 7,4 por ciento. La brecha aparece a medida que los emprendimientos maduran: solo el 2,5 por ciento de las mujeres llega a tener una empresa establecida, frente al 4,3 por ciento de los hombres. Además, el 5,6 por ciento de las mujeres ha discontinuado un negocio, frente al 4,0 por ciento de los hombres.
Superar la figura de la ‘emprendedora eterna’ —aquella que logra poner en marcha un pequeño negocio, pero encuentra dificultades para hacerlo crecer— implica entonces avanzar hacia compañías más sólidas, productivas y capaces de alcanzar una mayor escala. Las razones que explican esta brecha son diversas y están relacionadas entre sí.
Para Pulgarín, la apuesta ya no debería limitarse a emprender para generar ingresos o sobrevivir, sino a construir negocios con capacidad de crecer, generar empleo y aportar mayor valor a la economía. En su análisis, el acceso a la educación —y en particular a áreas como las ingenierías— puede abrir nuevas oportunidades para que más mujeres incursionen en actividades de mayor conocimiento y sofisticación.
Cristina Vélez, exdecana de la Escuela de Administración de Eafit y actual decana en la Egade Business School del Instituto Tecnológico de Monterrey, identifica tres frentes concretos para que estas empresas crezcan.
El primero es pensar cómo los negocios pueden “eslabonarse”, es decir, conectarse con cadenas de valor, volverse proveedoras de grandes corporativos y pensar el negocio desde un potencial de crecimiento, y no solamente desde un mercado pequeño pensado en la propia comunidad, las amigas o la familia. El segundo es nivelar las habilidades gerenciales: trabajos realizados por Eafit junto con la Corporación Financiera Internacional, del Banco Mundial, han identificado brechas de habilidades gerenciales que impiden que estos negocios puedan crecer más y mejor. El tercero tiene que ver con el tipo de sectores en los que las mujeres suelen emprender: negocios que no escalan fácilmente porque están pensados para consumidoras directas y para el tiempo disponible de las propias emprendedoras, en lugar de estar diseñados como proyectos que puedan crecer de manera independiente a las 24 horas del día de quien los lidera.
A esa mirada se suma la de Tomás Ríos, director de On.going, el Centro de Emprendimiento de la Universidad Eafit, para quien el problema no es la falta de nuevas empresas, sino su mortalidad: “Colombia es uno de los países del mundo que tiene mayor capacidad para crear empresas. El gran dilema que tenemos es que, así como creamos empresas, también tenemos una de las mayores tasas de mortalidad empresarial. Hoy, después de cinco años, aproximadamente solo el 33 por ciento de las compañías sobreviven”.
Para Ríos, la solución no pasa únicamente por formación en finanzas, negocios, mercado, talento y estrategia, sino por construir un sistema de acompañamiento integral: “Necesitamos crear un sistema que acompañe a la emprendedora en todo momento. Hoy, el sistema de acompañamiento, redes o comunidades en Colombia es muy solitario. Muchas veces ni siquiera tenemos cómo testear productos o servicios con comunidades que nos permitan saber si nuestro producto o servicio lo van a comprar”.
Financiación y oportunidades Pasar de una empresa pequeña a una con mayor capacidad de crecimiento también depende de las posibilidades de financiación. Y ahí persiste una brecha: aunque las mujeres muestran mejores indicadores de comportamiento financiero, siguen teniendo menor acceso al crédito y reciben montos más bajos que los hombres.
Paola Arias, directora de la Banca de las Oportunidades, sostiene que el problema no está en cómo las mujeres usan el sistema financiero, sino en las condiciones bajo las cuales pueden acceder a él. Según el Reporte de Inclusión Financiera 2025, ellas presentan menores niveles de mora y mayores niveles de ahorro, pero su acceso al crédito comercial es de 19,0 por ciento, frente a 21,0 por ciento entre los hombres. En microcrédito, además, reciben en promedio 9,1 millones de pesos, frente a 11,6 millones entre los hombres.
El Estudio Experimental de Género de la Banca de las Oportunidades y el Banco de Desarrollo de América Latina y el Caribe (CAF) ayuda a explicar por qué: los asesores —hombres y mujeres por igual— asocian a las mujeres con ingresos bajos y puntaje crediticio (score) alto, y a los hombres con ingresos altos y score bajo. En perfiles comparables, terminan aprobando más a las mujeres, pero por montos menores. “El sesgo no cierra la puerta, la entreabre en peores condiciones”, resume Arias, quien propone trabajar de manera prioritaria en tres frentes:
1. Disminuir el sesgo en la evaluación del riesgo: el estudio encontró que los asesores prestan más atención a la antigüedad laboral de los hombres en perfiles de bajo riesgo, e ignoran ese mismo factor en las mujeres. Corregirlo implica construir modelos de score alternativos con datos transaccionales —uso de cuentas, recurrencia de pagos digitales, estabilidad de saldos— en lugar de depender solo de la certificación de ingresos o la antigüedad laboral, que es justamente donde las mujeres enfrentan más barreras por su inserción precaria al mercado laboral. También implica capacitar a los asesores puntualmente en reconocer esos sesgos cognitivos y perceptuales propios.
2. Fortalecer capacidades financieras y empresariales: no se trata solo de enseñar sobre presupuesto, crédito y sobreendeudamiento, sino también de desarrollar competencias en costeo, formalización y acceso a mercados para que los negocios superen la subsistencia. Según Arias, ofrecer productos financieros no es suficiente si no hay conocimientos ni confianza para usarlos. Por eso, los programas también deben fortalecer habilidades como autonomía, liderazgo, negociación y toma de decisiones.
3. Bienestar y empoderamiento: aún con mejor historial de pago, las mujeres tienen menos seguridad de que cumplirán sus compromisos, y la sola idea de solicitar un crédito les genera más estrés y nerviosismo que a los hombres, un fenómeno ligado a la autoexclusión: frente a distintas alternativas de financiamiento, la opción más frecuente entre mujeres de bajos ingresos fue no endeudarse. Arias propone dos intervenciones concretas: fomentar redes de apoyo entre mujeres, que reducen el aislamiento y fortalecen la confianza y el liderazgo, e integrarlas en cadenas de valor inclusivas, para cerrar la brecha estructural de acceso a mercados y no solo a crédito.
Sí se puede escalar: el caso de Crepes & Waffles y su líder Beatriz Fernández, fundadora de Crepes & Waffles y quien ocupa el tercer lugar entre los mayores líderes de Colombia según el Ranking Merco 2025, es un ejemplo de cómo una empresa presidida por una mujer puede crecer y ser sostenible en el tiempo. Desde su experiencia, una de las barreras tiene raíces en la mentalidad y la herencia cultural. “Durante generaciones, la administración de las finanzas del hogar y de los negocios fue un territorio administrado principalmente por los hombres. Esa realidad ha dejado en muchas mujeres una distancia —a veces un temor— frente al manejo del dinero, el acceso al crédito y las decisiones financieras de sus propias empresas”, señala.
A ello se suma, según la empresaria, una carga estructural de tiempo: “Las mujeres siguen asumiendo el cuidado de los hijos y del hogar. Como resultado, muchas administran simultáneamente la subsistencia de la familia y la de su negocio, y esa es una realidad extendida. No fue mi caso en particular, ya que los roles estaban definidos: mi socio manejó las finanzas y yo soy la cabeza de la innovación, la parte comercial y la filosofía”. Fernández coincide también con el diagnóstico sobre el diseño del sistema financiero: “La banca formal suele estar pensada para un perfil de empresario tradicional, con garantías, historial crediticio y condiciones que una microempresaria no necesariamente reúne”.
Para romper ese techo y permitir que más mujeres consoliden y hagan crecer sus empresas, la fundadora de Crepes & Waffles considera indispensable avanzar en tres aspectos: redes de mentoría sólidas, acceso real al financiamiento y formación en gestión empresarial. “El talento, la capacidad y la voluntad existen. Lo que se requiere es eliminar los obstáculos y construir un entorno que permita transformar pequeños negocios en empresas sostenibles, con mayores oportunidades de crecimiento y de impacto”, puntualiza.