
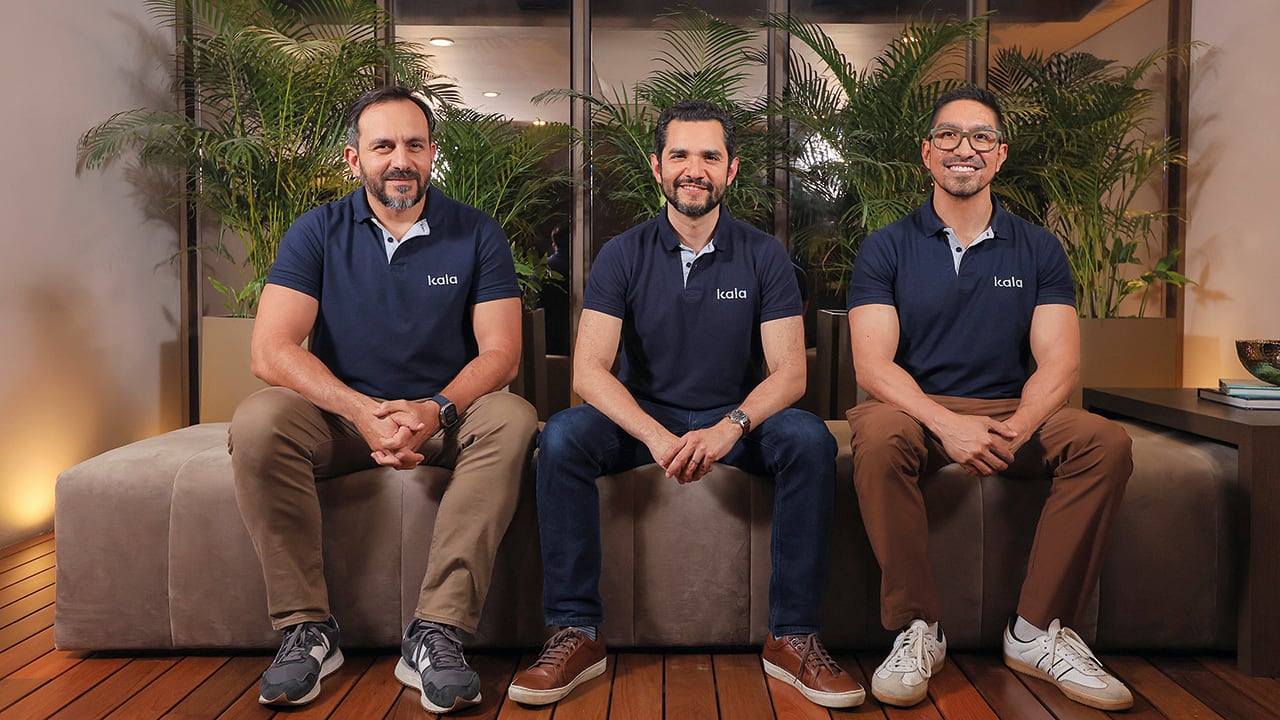
Hace diez años, tramitar un crédito en el país podía exigir 25 documentos, 12 firmas y cinco huellas. Si el solicitante estaba en Cali, el expediente viajaba físicamente hasta Bogotá. A veces se perdía. Los salvadoreños Manuel Alemán y Rodolfo Lazo conocían ese proceso de primera mano y estaban convencidos de que podía hacerse de otra manera.
Con esa idea se asociaron con el argentino Pablo Cattólica y fundaron la fintech Kala en Colombia hace cinco años. Los dos primeros ya llevaban más de una década trabajando en el país. Su apuesta fue digitalizar la aprobación de créditos para personas que, pese a tener ingresos, encontraban cerradas las puertas de los bancos.
Eligieron comenzar por los pensionados y los préstamos de libranza. Las cuotas se descuentan directamente de la mesada, lo que, según Alemán, quien es el CEO de la empresa, reduce el riesgo de incumplimiento y permite ofrecer créditos de mayor monto. En promedio, prestan 15 millones de pesos. Buena parte de los clientes usa el dinero para consolidar deudas; otros lo destinan a mejorar su vivienda, educación o salud.
En lugar de abrir sucursales, Kala formó un equipo comercial que busca a los clientes y, cuando hace falta, los visita en sus casas. Detrás opera un sistema que analiza más de 600 datos por solicitud de crédito. La empresa asegura que resuelve prácticamente todas las solicitudes en menos de dos horas e incluso, para casi el 8 por ciento, tiene respuesta en cinco minutos.
“Kala es una opción rápida para quienes no conseguirían la aprobación de un préstamo en la banca tradicional. Es una especie de rebancarización, pues se trata de personas que tuvieron acceso al sistema financiero, pero que, por dificultades de pago, dejaron de ser sujetos de crédito”, explica Alemán.
Su idea, después de prestarles a sus clientes, es reportar su buen comportamiento de pago a las centrales de riesgo, lo que mejora su perfil crediticio y, eventualmente, les permite volver a obtener préstamos de los bancos.
Este desarrollo también exigió capital. Kala recibió 2 millones de dólares en una primera ronda de inversión, a finales de 2021, y otros 4 millones en 2022, provenientes de fondos vinculados a Estados Unidos, México y Brasil. Después recurrió a deuda y venta de cartera para financiar los desembolsos.
Hoy, según sus directivos, ha otorgado más de 350.000 millones en préstamos a unos 30.000 clientes y administra cerca de 1,5 billones en créditos, incluidos portafolios que fondos internacionales les confiaron. Su primera titularización fue por 195.000 millones de pesos. La compañía tiene 220 empleados, 80 de ellos en el equipo comercial, y presencia en todo el país.

El crecimiento no ha estado exento de dificultades. El alza de las tasas de interés reduce la capacidad de pago de sus clientes y en Kala reconocen que sus créditos pueden ser más caros que los bancarios. Alemán sostiene, sin embargo, que para algunos pensionados la alternativa sería acudir a prestamistas informales.
Kala cerró 2025 con 162.000 millones de pesos en préstamos originados y prevé llegar a entre 270.000 millones y 280.000 millones en 2026. Ahora está haciendo pruebas de su modelo con asalariados, sin abandonar a los pensionados. Para 2027 apunta a aproximarse a 400.000 millones y contempla salir del país hacia 2028, aunque no ha elegido destino.