
La tasa de usura en Colombia, un límite legal diseñado con la intención de proteger a los consumidores de cobros excesivos por parte de las entidades financieras y las personas, se encuentra en el centro del debate.
Voces del sector financiero, como David Vélez, fundador y CEO de Nubank, sostienen que esta medida produce un efecto contraintuitivo que termina perjudicando a los mismos sectores vulnerables que busca proteger.
El argumento central del empresario radica en la gestión del riesgo. Prestar dinero implica una probabilidad de impago, la cual es difícil de evaluar en personas con poco historial crediticio.
Cuando la tasa máxima permitida por la ley no es suficiente para cubrir dicho riesgo, las entidades financieras optan por negar el préstamo. De este modo, el usuario no obtiene un crédito más barato, sino que queda completamente excluido del sistema financiero formal, de acuerdo con Vélez.
Esta exclusión alimenta un mercado informal peligroso. Según datos de un informe de ANIF y Colombia Fintech de 2025, más del 65 % de los adultos en Colombia no tenían acceso a crédito formal.
Sin alternativas legales, las personas recurren al “gota a gota”, un sistema informal en el que se exponen a “amenazas y violencia”, pagando tasas de interés anuales promedio estimadas en un 382 % para personas naturales y un alarmante 666 % para las micro, pequeñas y medianas empresas.
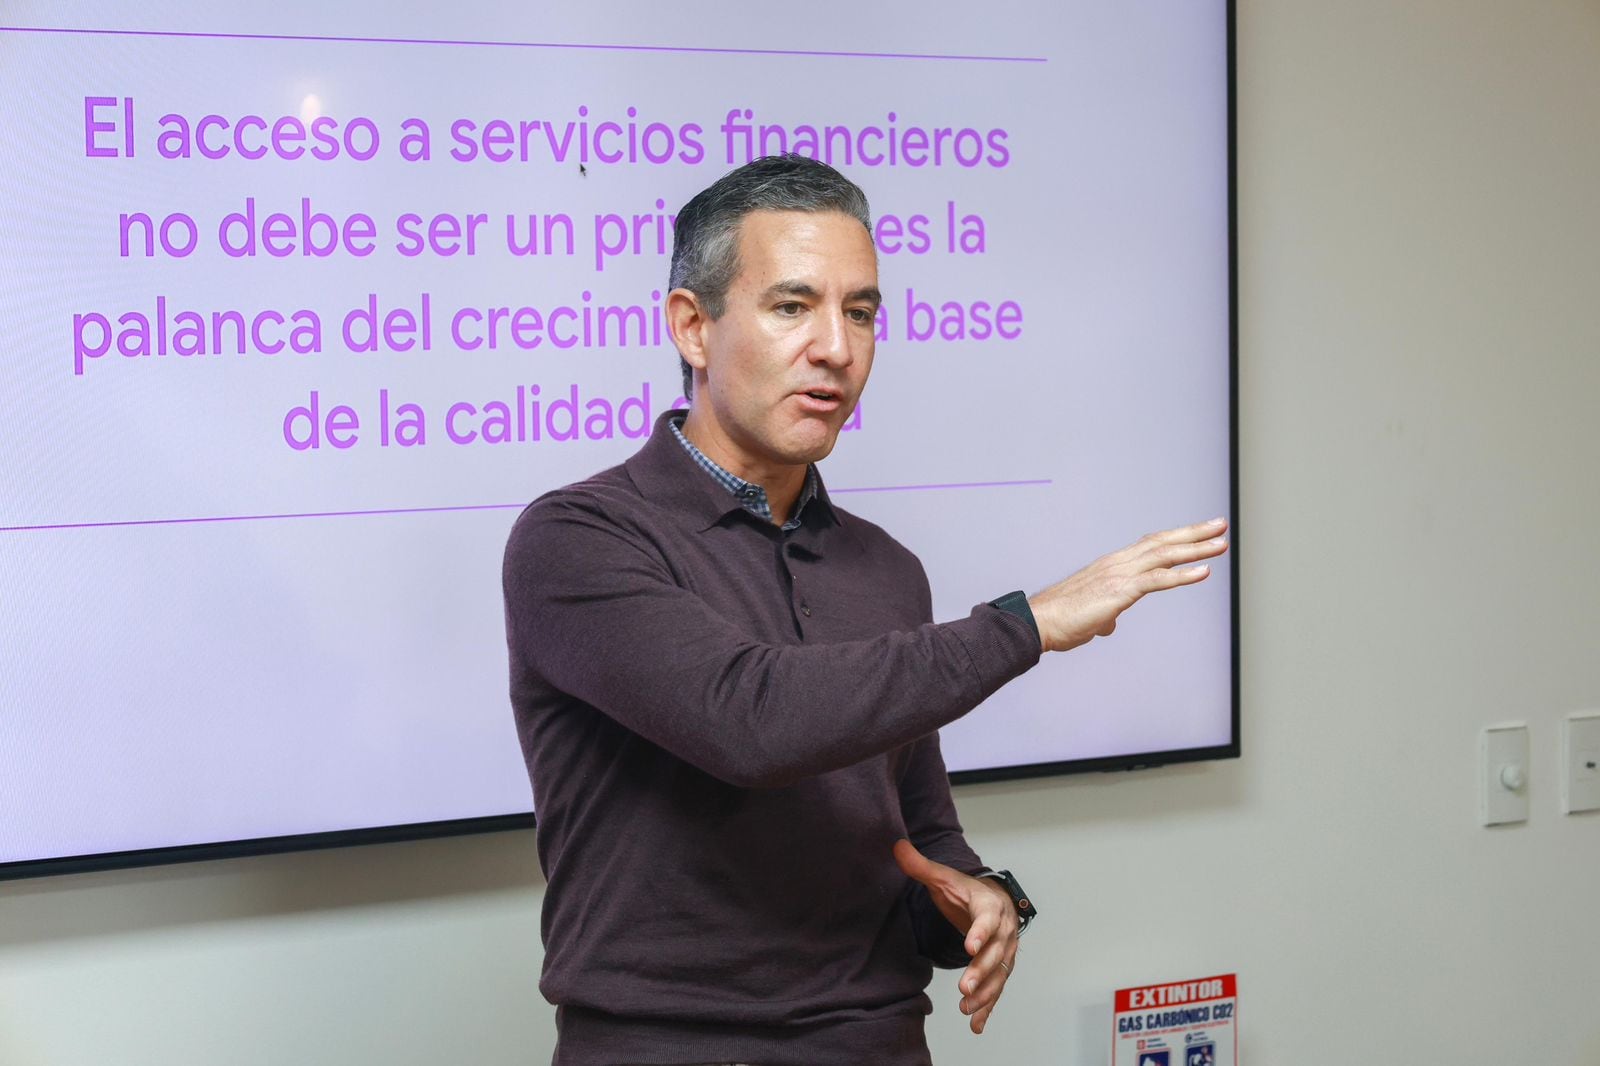
Para solucionar esta problemática, Vélez propone eliminar el tope de intereses, pero advierte que esto debe ir acompañado de un aumento en la competencia, una estricta exigencia de transparencia en los costos y una protección firme contra los abusos.

Frente a este escenario, el empresario asegura que la tecnología juega un papel clave a través de tres herramientas en Colombia: Bre-B, pagos digitales y Open Finance. La primera facilita que entidades digitales compitan con grandes bancos sin necesidad de sucursales físicas; la segunda deja un historial que, con autorización del cliente, ayuda a evaluar a personas y negocios; y la tercera permite a los usuarios compartir su información financiera para buscar mejores ofertas.
No obstante, la propuesta de eliminar los límites de interés genera dudas y contraargumentos. Por un lado, se menciona el caso de Brasil, un mercado sin límites generales de usura donde nació Nubank.
Datos del Banco Central de Brasil para el periodo de agosto a septiembre de 2026 muestran que las tasas de interés de las tarjetas de crédito siguen siendo sumamente elevadas, alcanzando un 180,50 % anual en Nu Financeira y hasta un 197,42 % anual en Itaú Unibanco.
La “tasa de usura” en Colombia tiene buenas intenciones, pero termina perjudicando precisamente a quienes busca proteger. La explicación es contraintuitiva. Prestar tiene riesgo de impago. Si una persona tiene poco historial crediticio, es más difícil evaluar ese riesgo. Cuando…
— David Velez (@velez_david) September 20, 2026
De acuerdo con Vélez, “la tasa de usura no ha funcionado en ningún país del mundo, y tampoco ha funcionado en otras industrias donde el gobierno decide por decreto el ‘precio justo’”.
El empresario destacó que la tasa de usura, “a pesar de ser contraintuitivo, el libre mercado es muchísimo mejor para encontrar el precio adecuado de un producto que una política de gobierno”.