
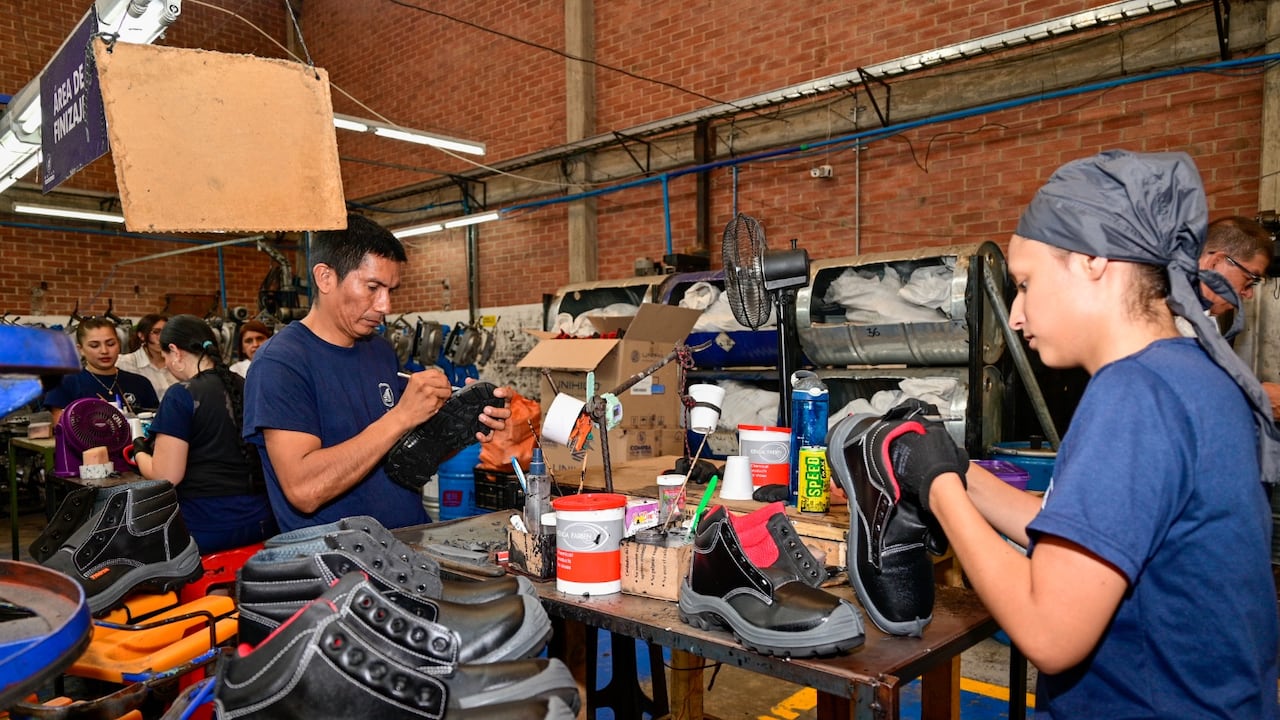
Entre enero y septiembre de 2026, el Banco Agrario desembolsó cerca de 1,1 billones de pesos en préstamos a las pequeñas y medianas empresas, un 12 por ciento más que en el mismo periodo del año anterior, cuando los desembolsos alcanzaron los 985.000 millones de pesos. Este empuje en las colocaciones también movió la balanza de la cartera acumulada de los clientes pyme, la cual se fijó en 2,4 billones de pesos al cierre de septiembre de 2026, frente a los 2,1 billones de pesos reportados 12 meses atrás.
Aunque la vocación histórica de la entidad ha estado ligada al campo, la radiografía actual de los créditos muestra crecimiento y diversificación en sectores productivos más allá del agro. La demanda más fuerte de recursos la encabezan las microfinanzas no agropecuarias, la ganadería y el renglón de comercio y servicios no agropecuarios.
En los territorios, la cartera pyme del banco se concentra en cinco nodos regionales principales. Antioquia encabeza la lista con el mayor saldo en cartera con 355.000 millones de pesos; seguido por el Valle del Cauca (198.463 millones), Bogotá (187.000 millones), Boyacá (167.000 millones), y Meta (139.653 millones).
Acompañamiento a la medida
Para atender la diversidad del tejido empresarial, el Banco Agrario aplica un criterio de clasificación basado en el nivel de ingresos anuales de las empresas, alineado con la normatividad vigente y los criterios normativos. Con base en este parámetro, la entidad estructuró un modelo de atención especializado dividido en tres segmentos clave.
Pyme Emprende está diseñado para ofrecer una gestión comercial diferenciada a unidades en etapas iniciales o de menor escala. Pyme Crece se ha orientado a negocios en fase de consolidación y expansión. Pyme Empresarial está dirigido a empresas de mayor tamaño dentro del segmento que requieren acompañamiento comercial a la medida.
De acuerdo con la entidad, este esquema busca garantizar que la gestión comercial se adapte a las características, escala y requerimientos específicos de cada grupo.
Soluciones para todos
La oferta integral de productos y servicios financieros de la institución está concebida para acompañar el crecimiento, la competitividad y la sostenibilidad de las empresas en todos los sectores económicos. Este portafolio se estructura considerando la actividad económica, el ciclo de negocio y las necesidades de expansión de cada unidad productiva.
Incluye soluciones como líneas verdes, destinadas a proyectos con enfoque de sostenibilidad ambiental; compra de cartera para la consolidación y optimización de pasivos financieros; tarjeta de crédito Pyme, diseñada para la gestión de liquidez y gastos operativos cotidianos; y diferentes productos de captación, con alternativas de depósito y tesorería para el sector productivo.
“En el Banco Agrario mantenemos una participación relevante en el financiamiento de las pequeñas y medianas empresas del país, especialmente de aquellas vinculadas a las cadenas productivas, al sector agropecuario, agroindustrial y a las diferentes actividades económicas que impulsan el desarrollo, especialmente en municipios intermedios, pero sin dejar de lado los grandes centros urbanos”, destacaron desde la entidad.
*Contenido elaborado con el apoyo del Banco Agrario