
Aunque los avances tecnológicos han simplificado diversos procesos, entre ellos los pagos en establecimientos comerciales, muchas personas siguen utilizando el efectivo, que pueden retirar a través de los cajeros automáticos.
Sin embargo, los delincuentes han encontrado en estas máquinas una oportunidad para cometer fraudes mediante estrategias cada vez más sofisticadas, con las que pueden sustraer dinero de las cuentas bancarias sin que las víctimas se percaten de lo ocurrido.
Entre estas modalidades se encuentra la denominada “captura de efectivo”, una técnica en la que los delincuentes alteran el funcionamiento del cajero automático para impedir que el dinero sea dispensado correctamente y lograr que quede retenido en el dispositivo.
Según entidades bancarias, como Bancolombia, ante una situación de este tipo, es importante no alejarse del cajero inmediatamente, pues permanecer en el lugar puede facilitar la atención del inconveniente y ayudar a evitar que el dinero termine en manos de terceros.
¿Cómo es el modus operandi en cajeros?
Si una persona realiza un retiro en un cajero automático y no recibe el efectivo, pese a que el movimiento aparece reflejado como un débito en su cuenta bancaria, podría estar ante una “dispensación fallida” o, en el peor de los casos, frente a una posible acción fraudulenta.
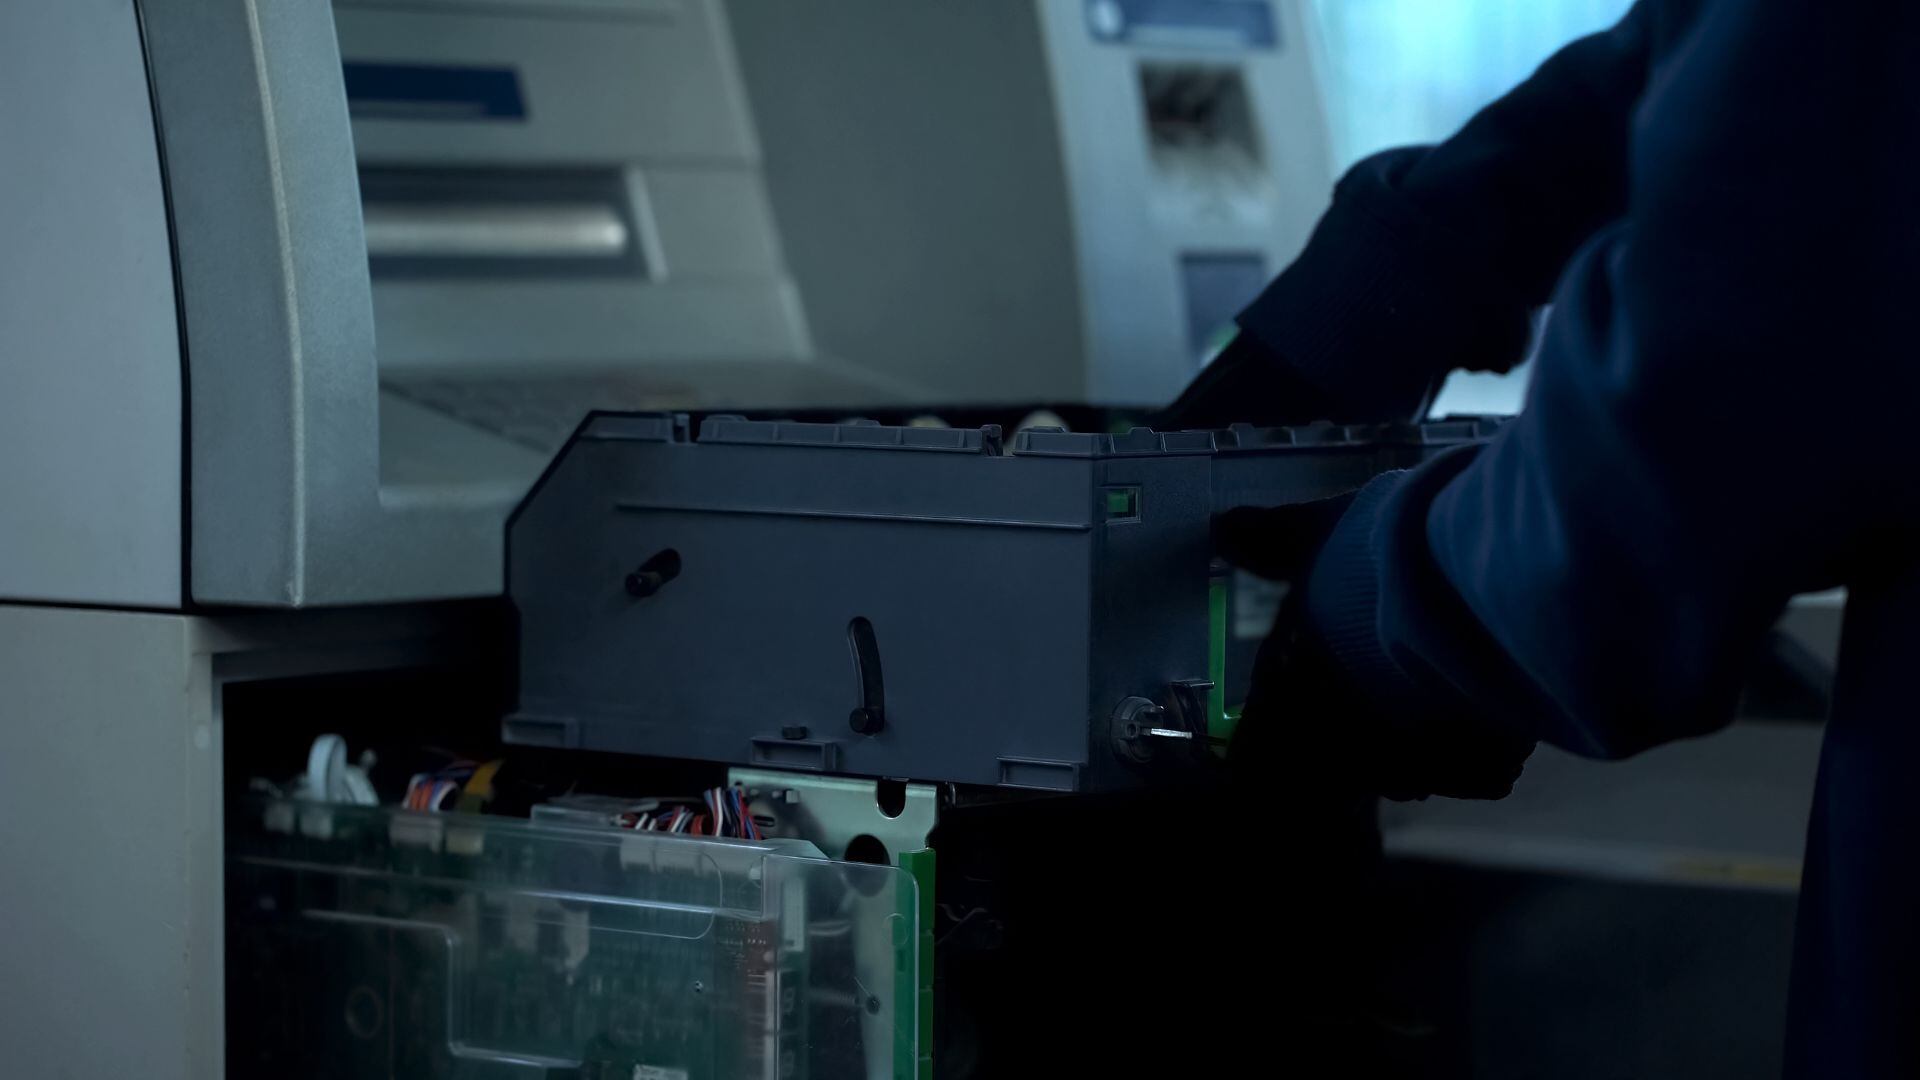
Esta situación puede originarse por problemas técnicos, fallas de conexión o bloqueos en el mecanismo que entrega los billetes, aunque también existe la posibilidad de que delincuentes hayan manipulado el dispositivo para retener el dinero y cometer el robo.
Actuar de manera oportuna ante este tipo de inconvenientes puede facilitar la recuperación del dinero y evitar que el proceso de reclamación se extienda. Por eso, aunque la situación pueda generar molestia o preocupación, se recomienda no abandonar el cajero automático de inmediato y seguir una serie de medidas para atender el problema.
De igual forma, debe siempre guardar el comprobante del retiro, en caso de que el cajero lo genere, puede resultar fundamental para respaldar una reclamación. Este registro sirve como prueba de la transacción ante posibles irregularidades, en particular cuando existe la sospecha de que terceros hayan manipulado el dispositivo para cometer un fraude.
Si no se emite un recibo físico, se recomienda descargar o solicitar el comprobante digital mediante el correo electrónico o la aplicación del banco, con el fin de contar con un soporte de la operación realizada al momento de realizar alguna reclamación a la entidad bancaria.