

Los fondos privados de pensiones están dispuestos a respaldar un nuevo aplazamiento de la entrada en vigencia de la reforma pensional, prevista actualmente para el 1 de abril de 2027, ante las dificultades que enfrentan Colpensiones, el Banco de la República y el Ministerio de Hacienda para poner en marcha el nuevo sistema.
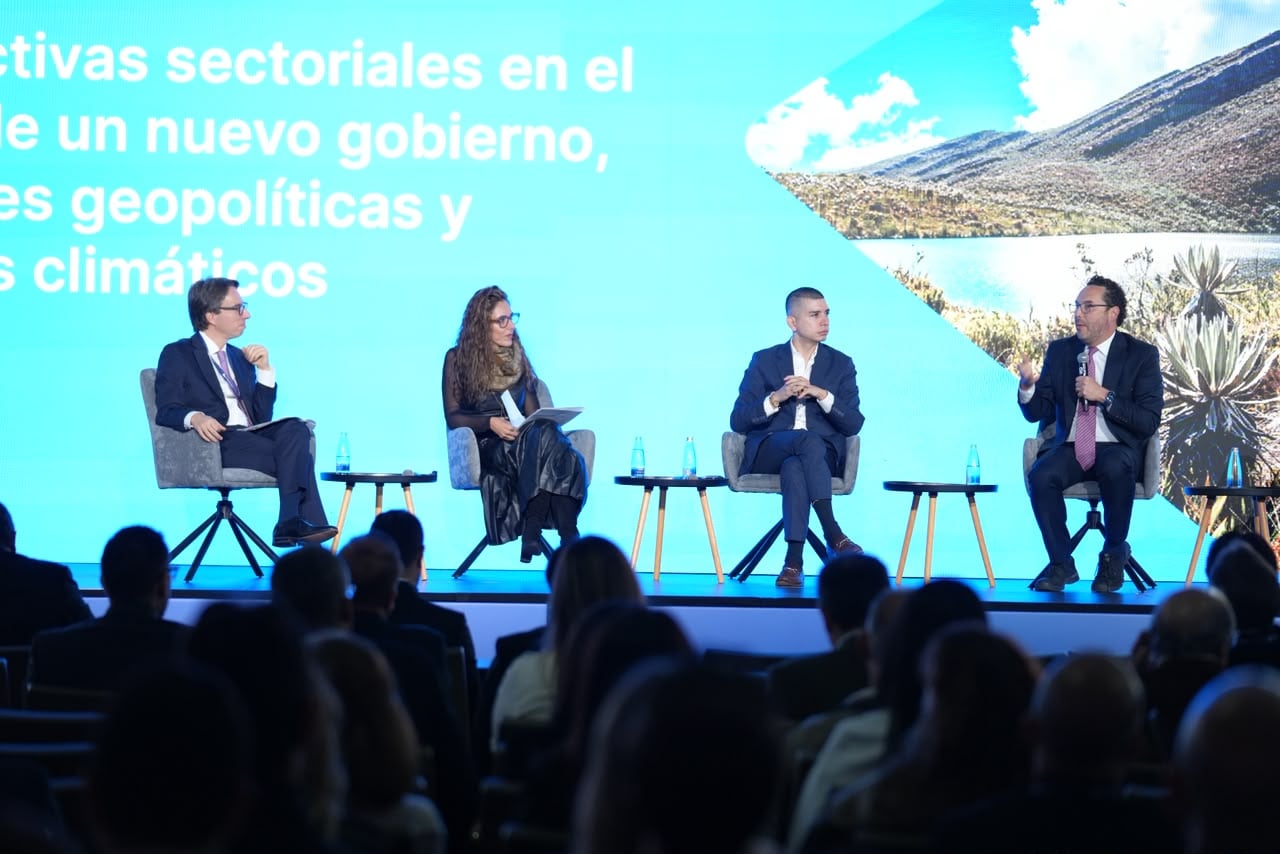
Andrés Velasco, presidente de Asofondos, aseguró durante la Investors Conference 2026 de Credicorp que el gremio probablemente coadyuvará la solicitud presentada por Colpensiones ante la Corte Constitucional para modificar la fecha establecida en la Sentencia C-264 de 2026.
Colpensiones pidió formalmente que la implementación se traslade del 1 de abril de 2027 al 1 de abril de 2028. La entidad argumentó que necesita más tiempo para completar ajustes tecnológicos, operativos, financieros e institucionales, y para garantizar una transición segura.
Velasco sostuvo que las AFP han podido continuar con su preparación y, según dijo, están listas para asumir sus funciones. Sin embargo, consideró que el esquema no puede comenzar si Colpensiones, que tendrá un papel central en el nuevo sistema, no cuenta con la capacidad necesaria.
A las advertencias de Colpensiones se suman las preocupaciones fiscales. El Ministerio de Hacienda solicitó a la Corte abrir un incidente de impacto fiscal frente a la sentencia que dio vía libre a buena parte de la reforma.
Según la cartera, comenzar a aplicar el sistema en abril de 2027 requeriría más de $ 5 billones adicionales para Colpensiones, que no quedaron incorporados en el Presupuesto General de la Nación.
Paralelamente, el Banco de la República hizo una solicitud de aclaración sobre la entrada en vigor de la reforma pensional, dado que tendrá que hacer inversiones para crear y operar el Fondo de Ahorro del Pilar Contributivo, que en algún momento del tiempo va a tener más o menos 15 % del PIB, unos 300 billones de pesos.
“Eso significa que dichas inversiones se van a demorar al menos hasta que haya claridad en el frente de la fecha de vigencia del nuevo sistema”, expresó el dirigente gremial.
“Nosotros estamos listos, pero sin esos tres actores (Colpensiones, Minhacienda y Emisor) tenemos que ponernos serios y considerar la necesidad de posponer una vez más la entrada en vigor”, reiteró Velasco.
Pero el debate va más allá de la fecha de implementación. El presidente de Asofondos mencionó las preocupaciones del gremio sobre el costo de largo plazo del nuevo sistema.
Según sus cálculos, durante los primeros siete u ocho años, el ahorro que se acumule en las nuevas Administradoras del Componente Complementario de Ahorro Individual (Accai) y del fondo de ahorro del pilar contributivo podría compensar los recursos que actualmente acumulan las AFP.
Sin embargo, más adelante, el mayor costo de los beneficios establecidos por la reforma podría reducir el ahorro frente al escenario que habría existido bajo la Ley 100. También aseguró que el pasivo pensional podría aumentar de 100 % a 200 % del PIB en el largo plazo.
Para Asofondos, esas cuentas justifican revisar aspectos del modelo mientras se resuelven los problemas de implementación.
“El ahorro nacional no puede disminuir”, dijo Velasco, quien defendió un sistema con mayor peso del ahorro individual y advirtió que el nuevo régimen debería buscar simultáneamente aumentar la cobertura, mejorar la equidad y evitar trasladar una carga fiscal mayor a las próximas generaciones.
“La inequidad del sistema de pensiones en Colombia es peor que la que existe en la repartición de la tierra en el país. Eso es un hecho documentado por el investigador Diego Zamora, lo que ratifica la necesidad de un mejor sistema pensional y podemos construirlo”, subrayó.