

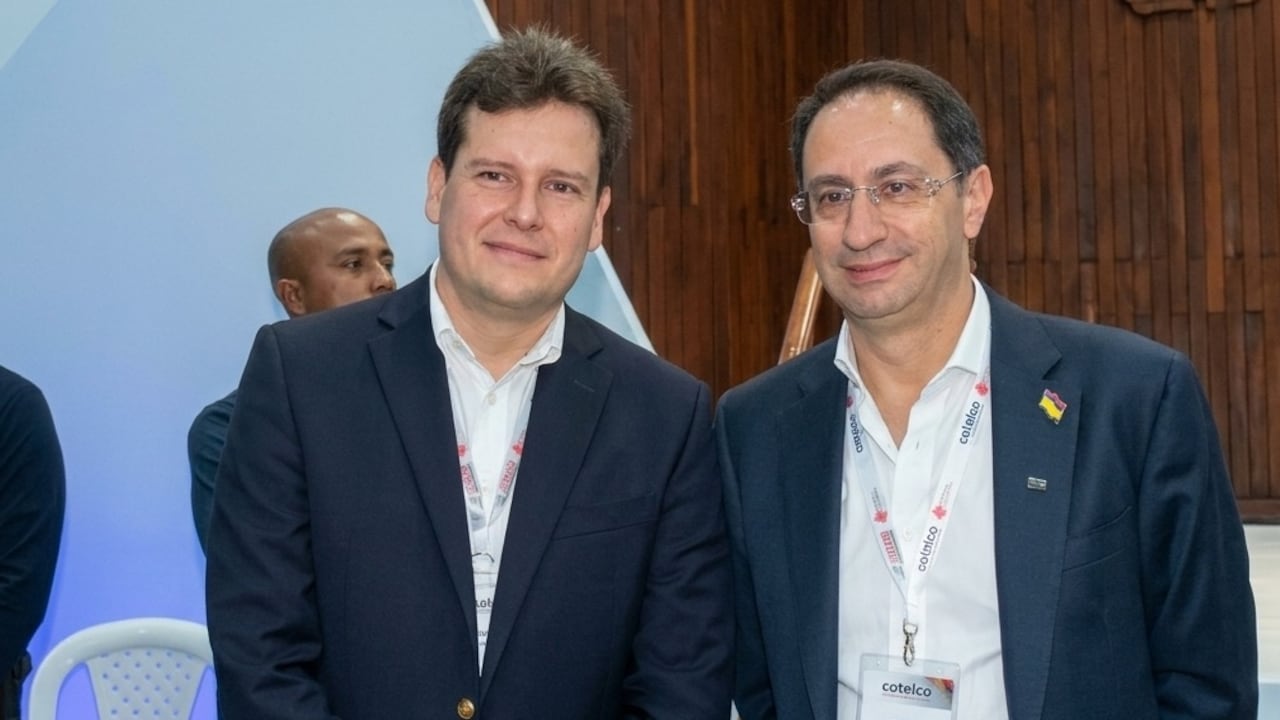
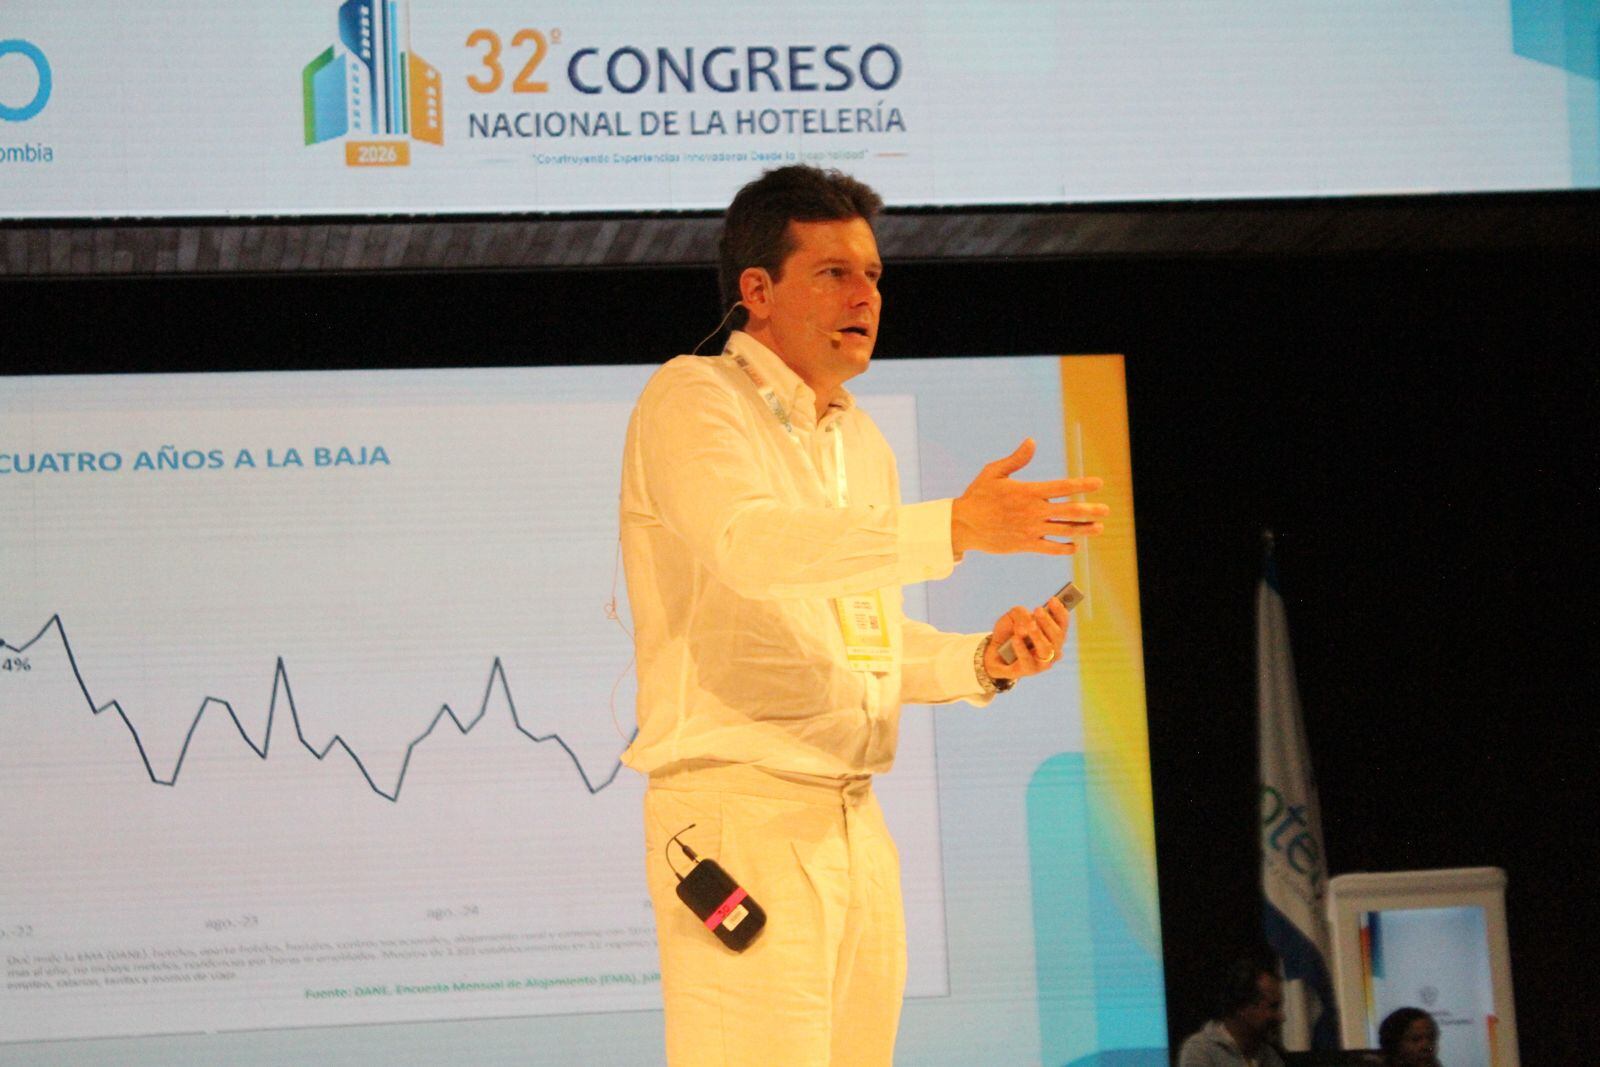
En el Congreso Nacional de la Hotelería de Cotelco (Asociación Hotelera y Turística de Colombia), que se realiza en Bucaramanga, Santander, académicos, empresarios y expertos del sector comparten opiniones, estrategias y datos para avanzar en las mejoras en lo que tiene que ver con la ocupación hotelera, números que siguen a la baja y afectan a los demás actores que forman está economía de Colombia.

La ocupación hotelera sigue a la baja al comparar los datos de agosto de 2025 y todo pasa por el aumento de la informalidad y los altos costos de la hotelería con mucha oferta y demanda que les está dejando por fuera. Los expertos analizan y exponen con la Encuesta Mensual de Alojamiento del Dane sobre la mesa, a corte de agosto de 2025, que se publica aproximadamente dos meses después del periodo de estudio.
El porcentaje de ocupación pasó del 52 % al 49 % en todo el territorio nacional. En cuanto a los ingresos reales de la industria, este indicador cayó un 11,8 % a nivel nacional, mientras que el personal ocupado en el sector hotelero disminuyó casi un 6 %.
El presidente de Cotelco, José Andrés Duarte García, respondió 10 preguntas de SEMANA, donde se busca la profundidad del problema y las soluciones que se necesitan para mejorar la industria en un corto y mediano plazo.
SEMANA: De acuerdo con las cifras de la EMA de agosto publicadas por el DANE, ¿cuál es el balance general que hace Cotelco sobre la ocupación hotelera en el país y qué factores explican la tendencia observada en este periodo?
José Andrés Duarte García: El balance nos preocupa porque confirma una pérdida de dinamismo que venimos advirtiendo desde años anteriores. En agosto, la ocupación fue de 49,2 %, una reducción de 2,8 puntos porcentuales frente al mismo mes de 2025 y de 9,2 puntos frente a agosto de 2022. Entre enero y agosto, la ocupación se ubicó en 48,0 %, por debajo del 49,7 % del año anterior.
Hay varios factores que debemos mirar conjuntamente con el Gobierno actual: los costos de operación para la empresas del sector, las dificultades de seguridad y conectividad en algunos destinos y sobre todo y el más importante el crecimiento de una oferta de alojamiento que compite sin cumplir las obligaciones mínimas exigidas a los establecimientos formales.
Los empresarios enfrentan mayores costos laborales, de servicios públicos y de insumos, en una cancha desbalanceado con competidores, que no aporta ni en tributos ni en empleos como deberían. Esa combinación está afectando la capacidad de sostener el empleo y la inversión.
Desde COTELCO seguimos planteando y vemos con mucho optimismo la oportunidad de trabajar con el Gobierno Nacional, con quien ya venimos trabajando, y las autoridades locales, tanto en la recuperación de la demanda como en las condiciones de operación de las empresas, y nivelar las condiciones de juego en el mercado, sin prohibir a nadie, queremos competir y sobre todo aportar en el desarrollo, en estimular la inversión, los empleos, en atraer más turismo, en propiciar más encadenamientos de valor y sostenibles, en garantizar seguridad y calidad, pero con condiciones justas.
SEMANA: Los datos del DANE muestran comportamientos diferentes entre regiones. ¿Qué destinos o departamentos mostraron el mejor desempeño y cuáles generan mayor preocupación dentro del gremio?
JADG: Es importante distinguir entre tener una ocupación alta y mejorar frente al año anterior. En agosto, San Andrés y Providencia registró una ocupación de 66,6 %, con un aumento de 2,1 puntos porcentuales. Cartagena alcanzó 65,6 %, pero cayó 3 puntos. También hubo mejoras en Llanos y Orinoquía y, de manera muy leve, en Santanderes, manteniendo tasas de ocupación bajas.
Nos preocupan especialmente el Eje Cafetero, cuya ocupación pasó de 45,1 % a 35,8 %, y el Pacífico, que bajó de 42,5 % a 37,0 %. Bogotá y Antioquia también registraron retrocesos. Esto muestra que las dificultades alcanzan tanto a destinos vacacionales como a aquellos con una participación importante de los viajes de negocios.
Si ampliamos la mirada al acumulado de enero a agosto, incluso las regiones que mejoraron frente a 2025 permanecen por debajo de sus niveles de ocupación de 2022. Por eso estamos trabajando de la mano del gobierno acciones que respondan a las condiciones de cada territorio y que permitan una recuperación sostenida, y sobre todo garantizando habilitadores muy importantes para el crecimiento como es una política de seguridad que recupere la confianza en los desplazamientos terrestres y logre desmontar los travel warnings en el país.
SEMANA: ¿Cómo impactó el comportamiento de la ocupación en los ingresos reales de los establecimientos de alojamiento durante agosto y qué tanto ha afectado la inflación de costos operativos la rentabilidad hotelera?
JADG: En agosto, los ingresos reales disminuyeron 11,8 % frente al mismo mes de 2025. En el acumulado de enero a agosto, la caída fue de 7,5 %. Son resultados que muestran una presión importante sobre la operación: hay menos ingresos para atender obligaciones que, en buena parte, se mantienen independientemente del número de habitaciones ocupadas.
Un establecimiento debe seguir pagando servicios públicos, mantenimiento, nómina y sus obligaciones tributarias. Además, los aumentos en los costos laborales y en los insumos no pueden trasladarse a las tarifas como si fuera un mercado perfecto, no solo por la demanda contraída sino además porque tenemos sobre todo un nivel de informalidad que en los últimos años ha logrado superar indicadores lógicos, donde la oferta supera con muchas veces la demanda. Esto reduce el margen disponible para invertir, renovar instalaciones y mantener el empleo.
La caída de los ingresos reales permite entender la dificultad que están enfrentando los empresarios de todos los tamaños, siendo los más afectados los más pequeños y medianos que le creen al país y quieren seguirlo haciendo por lo que esperamos venga de un repunte en los próximos 4 años.
SEMANA: Frente a indicadores como la tarifa promedio diaria y el ingreso por habitación disponible, ¿cuál ha sido la estrategia del sector para sostener los márgenes sin desestimular la demanda?
JADG: Cada establecimiento define su estrategia comercial de acuerdo con su mercado, sus costos y el comportamiento de las reservas. Lo que hemos señalado desde Cotelco es que los empresarios han hecho un esfuerzo por contener el traslado de los mayores costos al huésped también entendiendo la abrumadora informalidad que ha crecido en los últimos años.
Basta con mirar los datos de inflación: mientras la inflación sube y sube (6,29% anual y 5,74% año corrido), si se separa el alojamiento de servicios de comidas, se ve claramente que el sector no es inflacionario y está por debajo de la inflación general en el país. El alojamiento tiene un 5,39% anual, y 1,13% año corrido, es decir casi no ha subido su precio entre enero y septiembre de este año.
SEMANA: ¿Cómo se encuentra la capacidad del sector hotelero para enganchar y retener mano de obra formal en la coyuntura actual?
JADG: La capacidad de contratar y conservar el empleo está bajo una presión considerable. En agosto, el personal ocupado disminuyó 6,0 % frente al año anterior, y entre enero y agosto la reducción fue de 4,7 %. Además, 11 de las 12 regiones analizadas registraron una caída del personal ocupado en el acumulado del año.
La hotelería presta servicios las 24 horas, todos los días. Por esa razón, los incrementos del salario mínimo, los mayores recargos y los cambios asociados a la reforma laboral tienen un efecto importante sobre su estructura de costos. Por supuesto acompañamos las medidas que conduzcan el mejoramiento en las condiciones laborales, pero no podemos distanciarnos de criterios técnicos que guíen dichos cambios ni tampoco creer que el sector tiene las mismas condiciones que otros, porque la operación precisamente tiene un componente nocturno, y de dominicales y festivos especial, tal como muchos países del mundo lo han comprendido.
Nuestro interés es preservar las oportunidades de trabajo formal que ofrece el sector y para ello es clave el apoyo de la política pública que nos habilite como un gran generador de oportunidades formales en el territorio. Para lograrlo necesitamos recuperar la actividad de los establecimientos y mejorar sus condiciones de competitividad. La formación y la retención del talento requieren empresas con capacidad económica para mantener esos esfuerzos. ,
SEMANA: ¿Se refleja en las cifras de agosto una compensación del consumo por parte del visitante extranjero frente al comportamiento del turismo interno colombiano?
JADG: El resultado general muestra que la demanda que está llegando a los establecimientos no ha sido suficiente para recuperar la ocupación y los ingresos. Ahora bien, con esos indicadores agregados no podemos determinar cuánto compensó el visitante extranjero el comportamiento del viajero nacional. Para responderlo con precisión hay que revisar por separado las noches de alojamiento y el gasto de ambos mercados.
Hemos insistido en que la llegada de visitantes internacionales debe analizarse junto con lo que ocurre en los establecimientos de alojamiento y hospedaje. Un mayor flujo de visitantes al país no se traduce automáticamente en una mejora equivalente de sus resultados y no se está viendo.
Hay que a sincerar cuantos son realmente los turistas, que bases tomar, por las diferencias en los propios datos oficiales. Y sobre todo dar una conversación sobre el gasto deseado, sobre el perfil de turista que el país y las regiones quieren acoger, que valoramos y quisiéramos que crezca. Colombia debe seguir fortaleciendo su atractivo internacional, recuperar lo perdido, pero también necesita facilitar que los colombianos recorran sus regiones.
Recuperar el turismo interno es fundamental para ampliar la demanda y generar actividad económica en más destinos. Los país mas turísticos como España o Francia, por ejemplo, estimulan su turismo interno, y tal cual lo hacen en México o Brasil o Argentina.
SEMANA: ¿De qué manera la oferta de vivienda turística no regulada o las plataformas de alquiler corto siguen incidiendo en los resultados de la encuesta oficial de alojamiento formal?
JADG: Nuestra preocupación está en la oferta que se comercializa sin cumplir las obligaciones legales, tributarias y de registro. Cuando un establecimiento formal asume esos costos y compite por el mismo viajero con un alojamiento que los evade, se generan condiciones desiguales que presionan las tarifas y los márgenes.
Las plataformas son canales de comercialización y deben contribuir a verificar que la oferta que promocionan cumpla los requisitos aplicables. Tener un Registro Nacional de Turismo debe ir acompañado de una verificación efectiva y de labores de inspección, vigilancia y control.
La EMA permite observar el comportamiento de los establecimientos incluidos en su medición: hoteles, apartahoteles, centros vacacionales, hostales, alojamiento rural, y zonas de camping, pero no permite atribuir una proporción específica de la caída a la vivienda turística.
Si existe una correlación entre el crecimiento exponencial de las viviendas turísticas sin los requisitos que ya la ley hoy establece y el deterioro de distintos indicadores. Lo que venimos planteando es la necesidad de corregir esas asimetrías y garantizar que quienes ofrecen alojamiento cumplan las reglas, no prohibirlas. Bienvenidas todas como las plataformas cumpliendo como en otros países lo vienen haciendo.
SEMANA: Factores como el precio de las gasolinas, los peajes y la oferta aérea influyen directamente en la movilidad. ¿Qué tanto afectaron estas variables las decisiones de viaje durante agosto?
JADG: El viajero toma su decisión con base en el costo completo del desplazamiento. Para una familia que viaja por carretera cuentan el combustible y los peajes; para quien necesita transportarse en avión, la disponibilidad de rutas, las frecuencias y el precio de los tiquetes. Cuando ese presupuesto aumenta, puede reducir las noches de estadía, elegir un destino más cercano o aplazar el viaje.
La EMA no permite aislar qué parte del resultado de agosto corresponde a cada una de esas variables. Sin embargo, reducir el costo de viajar y mejorar la conectividad son asuntos que hemos puesto de manera reiterada sobre la mesa.
También necesitamos condiciones de seguridad y movilidad que den confianza. Los esfuerzos de promoción de un destino requieren que el viajero pueda llegar en condiciones accesibles y previsibles.
JADG: ¿Cuáles son las proyecciones de Cotelco para el cierre del segundo semestre y las expectativas frente a la próxima temporada alta de fin de año?
Tenemos expectativa de que las vacaciones y la temporada de fin de año ayuden a mejorar la actividad, pero debemos ser prudentes. Con los resultados acumulados hasta agosto, no podemos dar por descontado que una buena temporada compense las caídas que vienen registrándose durante el año.
Los empresarios siguen trabajando para atraer viajeros y preparar su oferta. Desde el gremio acompañamos ese esfuerzo con formación, articulación regional y espacios de promoción y relacionamiento empresarial. Esperamos que ese trabajo encuentre una respuesta favorable de la demanda.
El resultado dependerá también del costo de los desplazamientos, la conectividad y las condiciones de seguridad. Nuestra prioridad es que la temporada contribuya a recuperar ingresos y sostener el empleo, y que esa recuperación pueda continuar después de las vacaciones.
SEMANA: ¿Cuáles son las solicitudes o políticas públicas prioritarias que desde Cotelco se le plantean al Gobierno Nacional para dinamizar y fortalecer la competitividad del sector hotelero en lo que resta del año?
JADG: Estamos planteando una agenda que atienda la informalidad, demanda y los costos de operar formalmente. Necesitamos facilitar el turismo interno, reducir el costo de viajar y fortalecer la conectividad y la seguridad en los destinos. La promoción debe acompañarse de condiciones que permitan convertir el interés por viajar en reservas efectivas.
También es prioritario revisar las cargas que afectan la competitividad de los establecimientos, especialmente las asociadas a los servicios públicos, la tributación y el empleo. La caída de los ingresos limita cada vez más la capacidad de absorber nuevos costos.
Y necesitamos una actuación efectiva frente a la oferta que incumple las obligaciones que aunque tengan y saquen el Registro Nacional de Turismo infringen otras. Esto exige actualizar el RNT, fortalecer con herramientas tecnológicas e interoperabilidad de sistemas la verificación de requisitos y coordinar el trabajo mancomunado con las autoridades locales.
Esto es vital para la sostenibilidad del turismo, para su convivencia en los entornos locales, para proteger y garantizar las comunidades y los turistas.