
Un colombiano gasta, en promedio, $1.120.643 al año en seguros, de acuerdo con las cifras presentadas por Fasecolda durante la Convención Internacional de Seguros 2026, que se realiza en Cartagena.
El indicador se obtiene al dividir el total de primas emitidas por las aseguradoras entre el número de habitantes del país y permite medir cuánto destina, en promedio, cada persona a este tipo de protección. Gustavo Morales, presidente ejecutivo de Fasecolda, señaló que el monto equivale a poco más de la mitad de un salario mínimo mensual y ha aumentado en los últimos años, aunque todavía se mantiene por debajo de otros mercados.

La cifra se conoce en medio de un crecimiento gradual de la industria aseguradora. A junio de 2026, las primas representaban 3,12 % del Producto Interno Bruto (PIB), frente al 2,86 % registrado cuatro años atrás, en junio de 2022. En ese periodo, las primas emitidas crecieron 18 % en términos reales, mientras que la economía colombiana acumuló un crecimiento de 7,9 %.
Para Fasecolda, sin embargo, el avance continúa siendo lento. Morales explicó que el referente que utiliza el sector es el promedio de los países de la OCDE, donde la penetración de los seguros ronda el 6,2 % del PIB, prácticamente el doble del nivel colombiano.
El mayor dinamismo durante 2026 se ha concentrado en algunas coberturas específicas. El seguro previsional lideró el crecimiento de las primas, con un aumento de 26 %, seguido por salud, con 21 %; riesgos laborales, con 16 %; cumplimiento, con 14 %; y vida grupo y colectivo, con 12 %.
En el caso de salud, por ejemplo, las aseguradoras pagaron $1,8 billones en coberturas durante el primer semestre y reportaron cerca de dos millones de riesgos asegurados. En seguros de personas, que incluyen vida individual, vida grupo, exequiales y accidentes personales, las primas emitidas llegaron a $6,05 billones, mientras las indemnizaciones sumaron $2,04 billones.
El volumen de recursos pagados por la industria también da una dimensión del mercado. Entre enero y junio de 2026, las aseguradoras desembolsaron $14,38 billones en indemnizaciones, una cifra cercana a los $15,6 billones presupuestados por el Gobierno para inversión pública en el sector transporte durante todo el año.
Pese al aumento del gasto y de las primas, las cifras muestran que buena parte de los colombianos continúa sin cobertura frente a varios riesgos. Un ejemplo es la vivienda: solo alrededor del 9,3 % de los hogares del país cuenta con algún seguro de hogar, según Fasecolda.
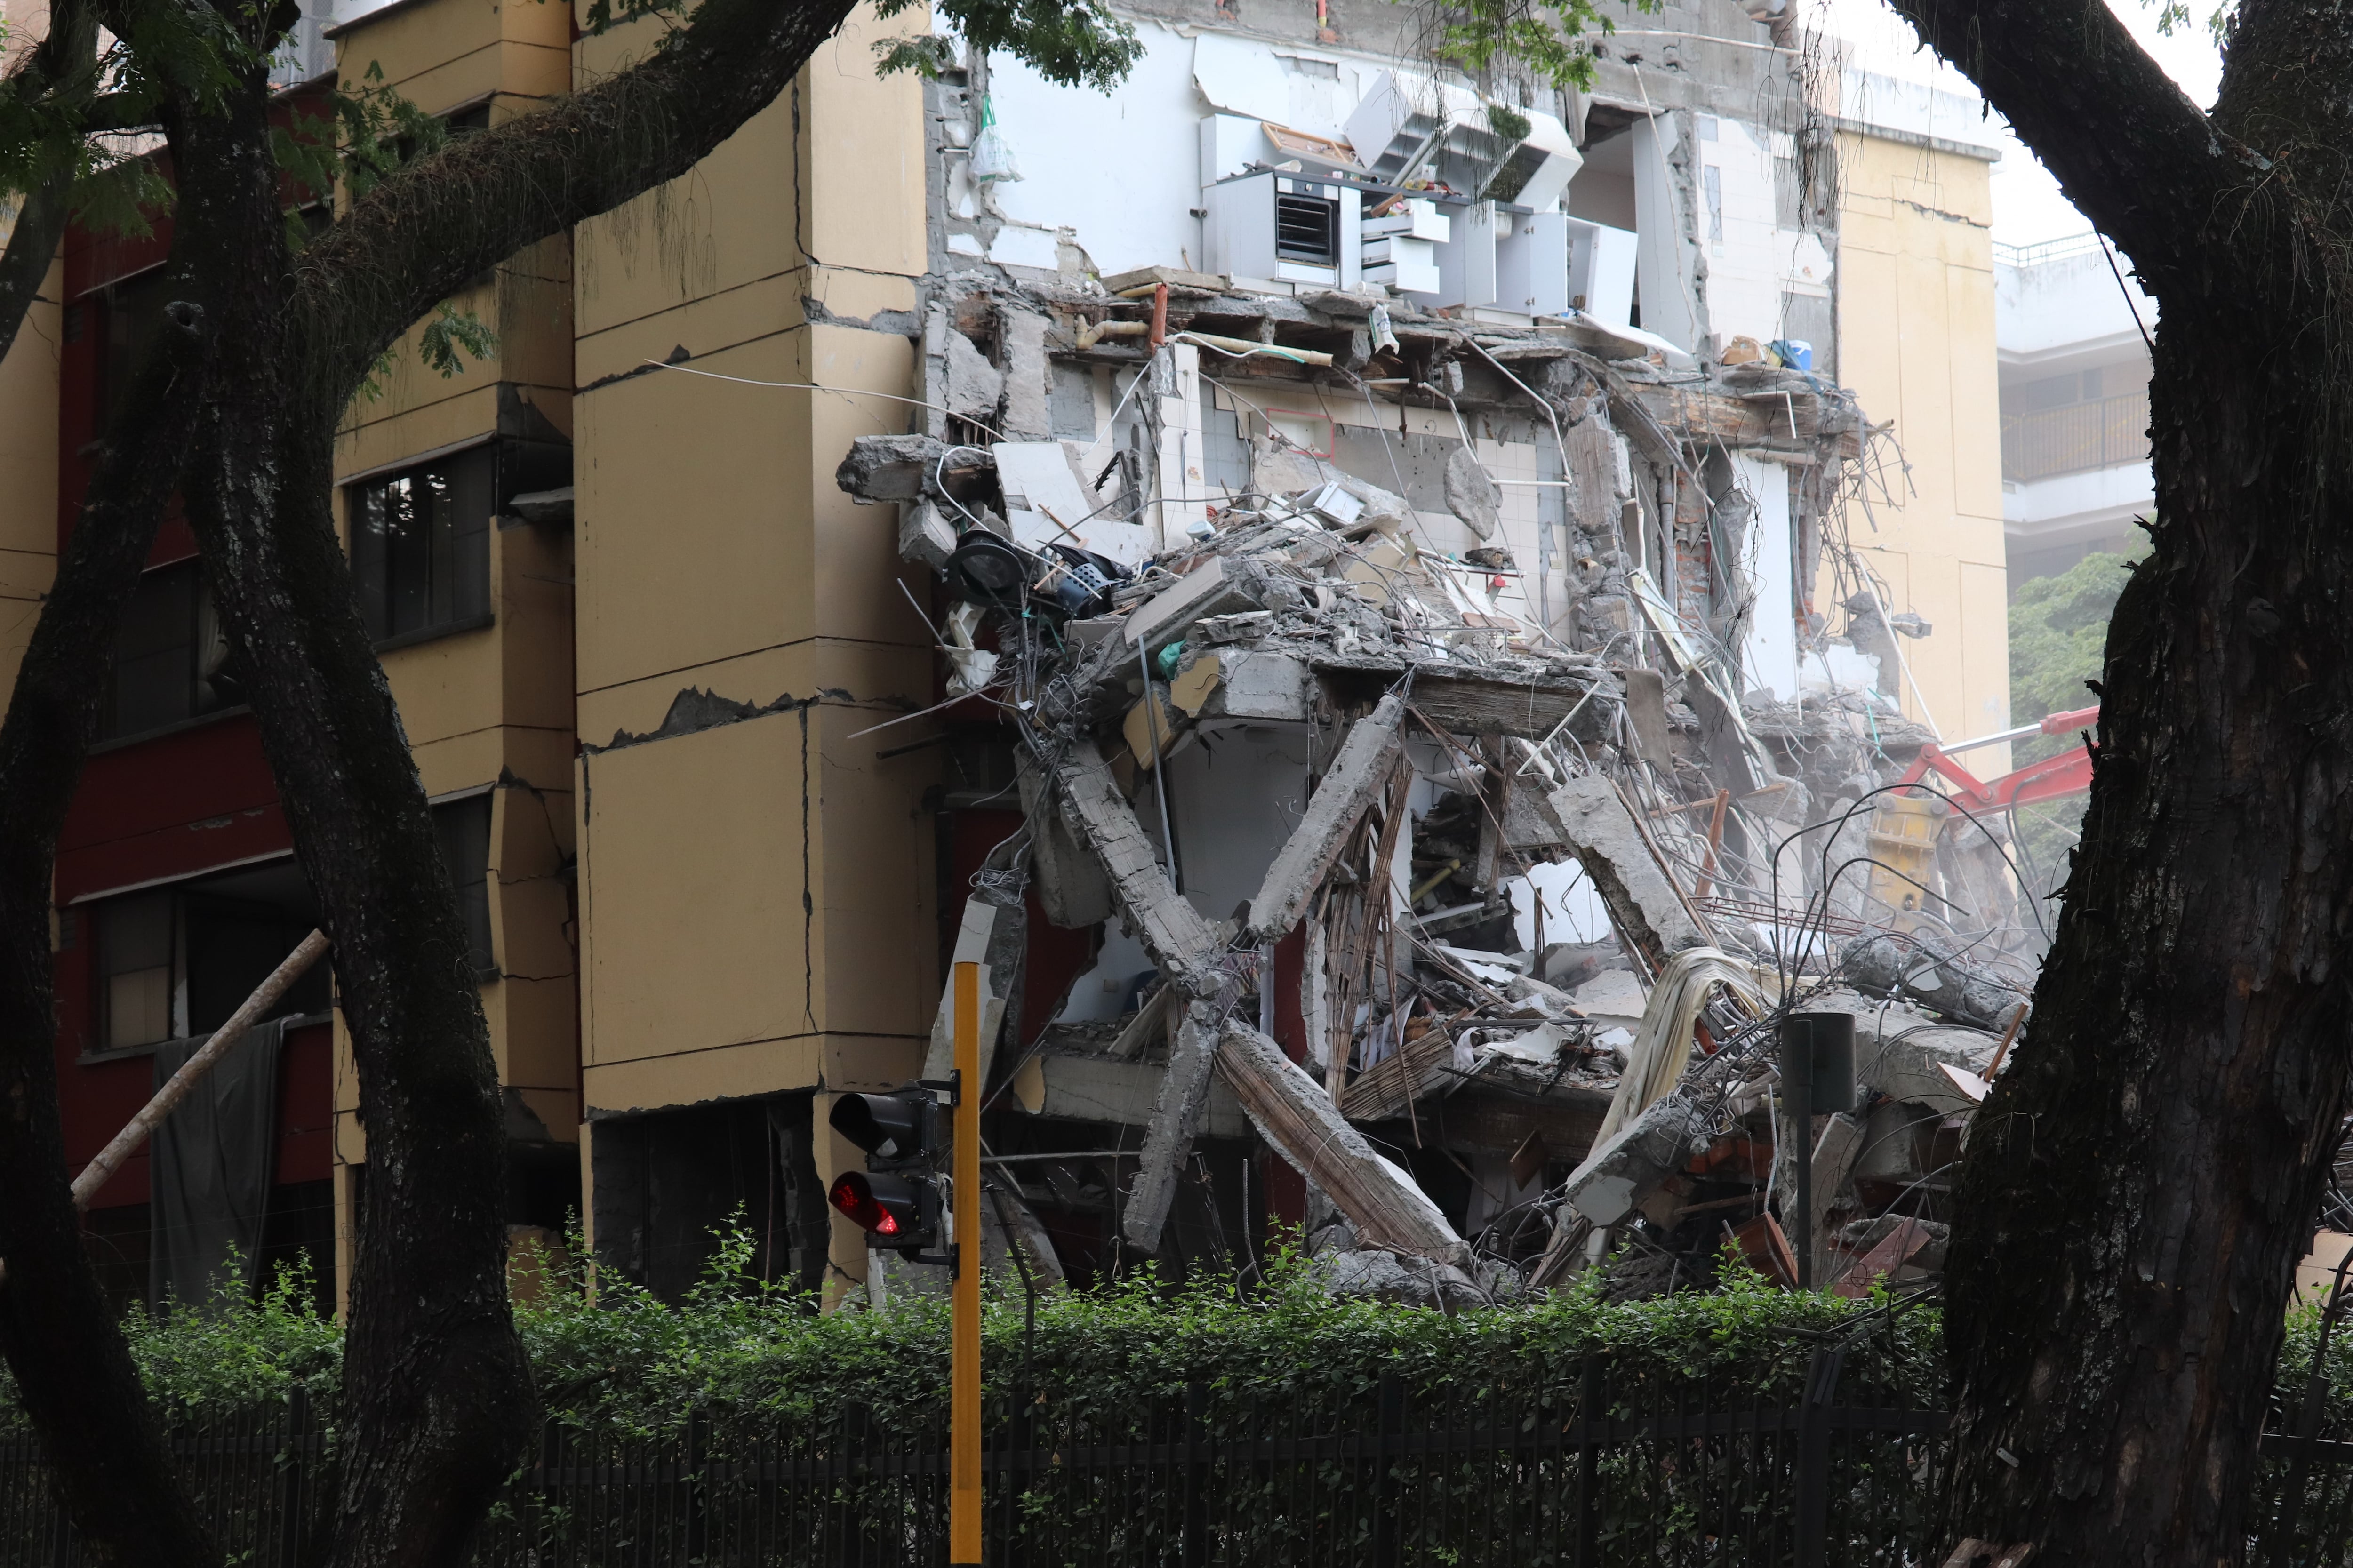
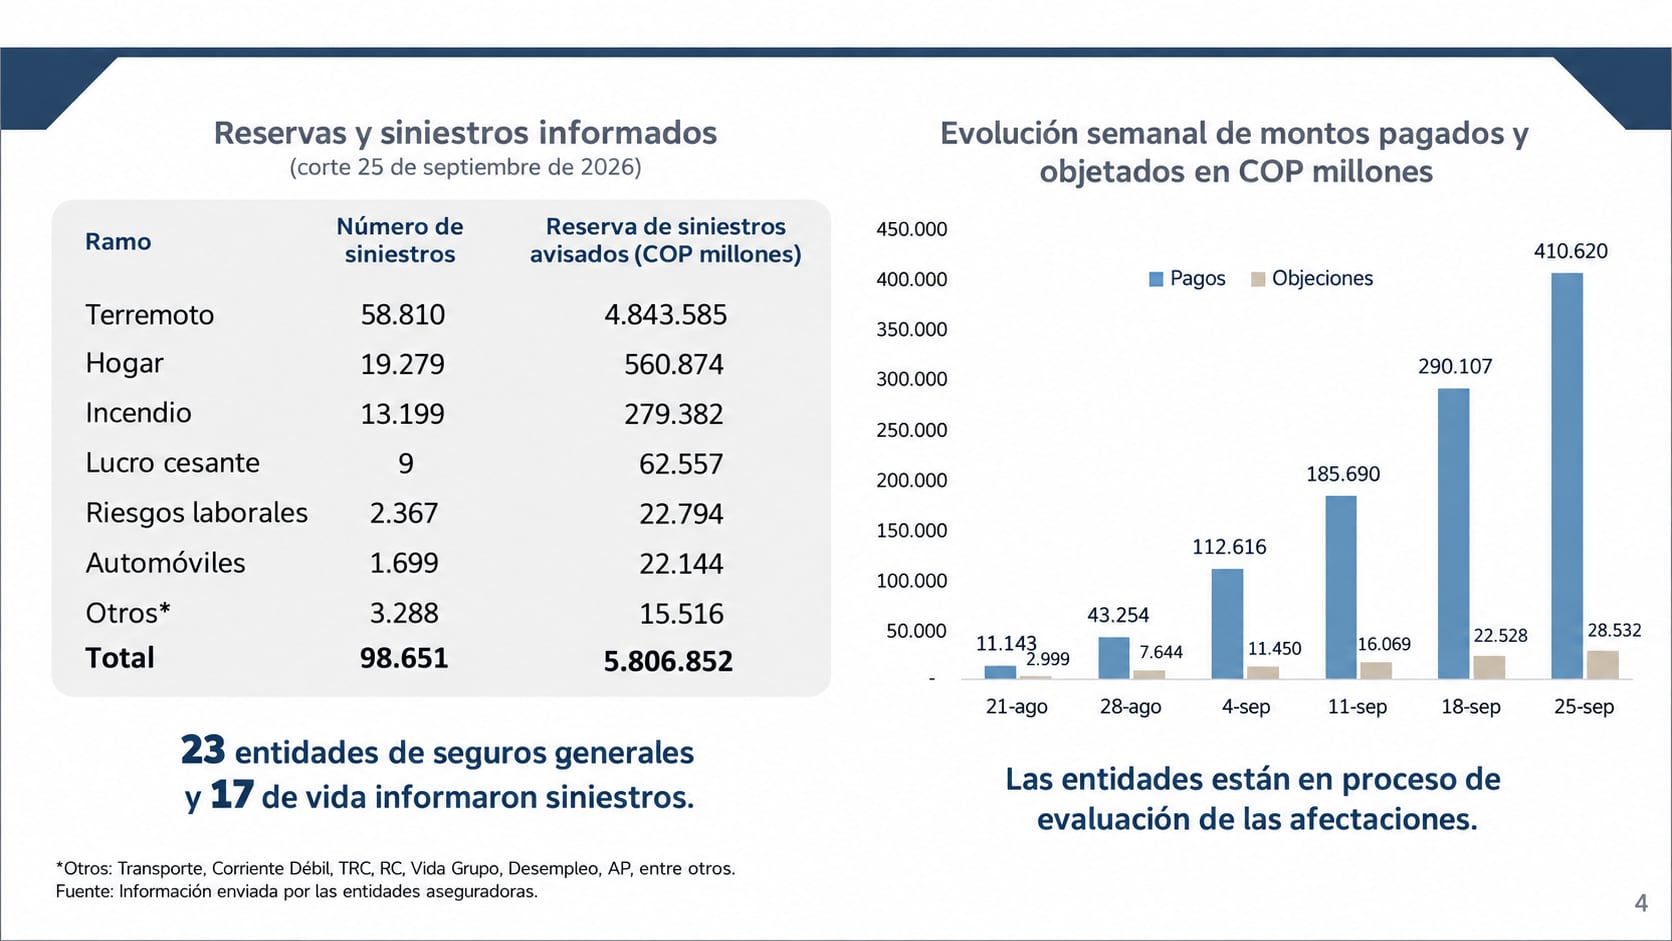
Esa brecha quedó nuevamente en evidencia tras el terremoto del 10 de agosto. El gremio sostiene que el reto para los próximos años no será únicamente aumentar el dinero que los colombianos destinan a seguros, sino ampliar el número de personas y bienes que cuentan efectivamente con protección.
En este frente, Fasecolda aprovechó su convención anual para proponerle al Gobierno que impulse una política pública para cerrar la brecha de protección frente a riesgos catastróficos, partiendo de una división más clara entre lo que puede cubrir el mercado asegurador y lo que necesariamente debe asumir el Estado.
El planteamiento reconoce que existen riesgos que las aseguradoras privadas difícilmente cubrirán, como viviendas ubicadas en zonas altamente expuestas a inundaciones u otras amenazas. En esos casos, según el gremio, el Estado debe mantener un papel de respaldo para proteger a familias que habitan allí por falta de alternativas. Al mismo tiempo, Fasecolda considera que hoy el sector público termina asumiendo riesgos que podrían ser transferidos al mercado privado.
La propuesta es que el próximo Plan Nacional de Desarrollo incluya un mandato para diseñar esa política, con medidas de prevención, infraestructura resiliente, normas de sismorresistencia y mecanismos que amplíen la participación de las aseguradoras.
El gremio asegura haber revisado 14 modelos internacionales. Entre ellos menciona esquemas como el de España, donde una parte del valor de determinadas pólizas alimenta un fondo para atender riesgos catastróficos, además de experiencias en México, Jamaica y Australia.
Para Fasecolda, el primer paso no es adoptar de inmediato uno de esos modelos, sino abrir el debate sobre cuál podría adaptarse mejor a Colombia.