
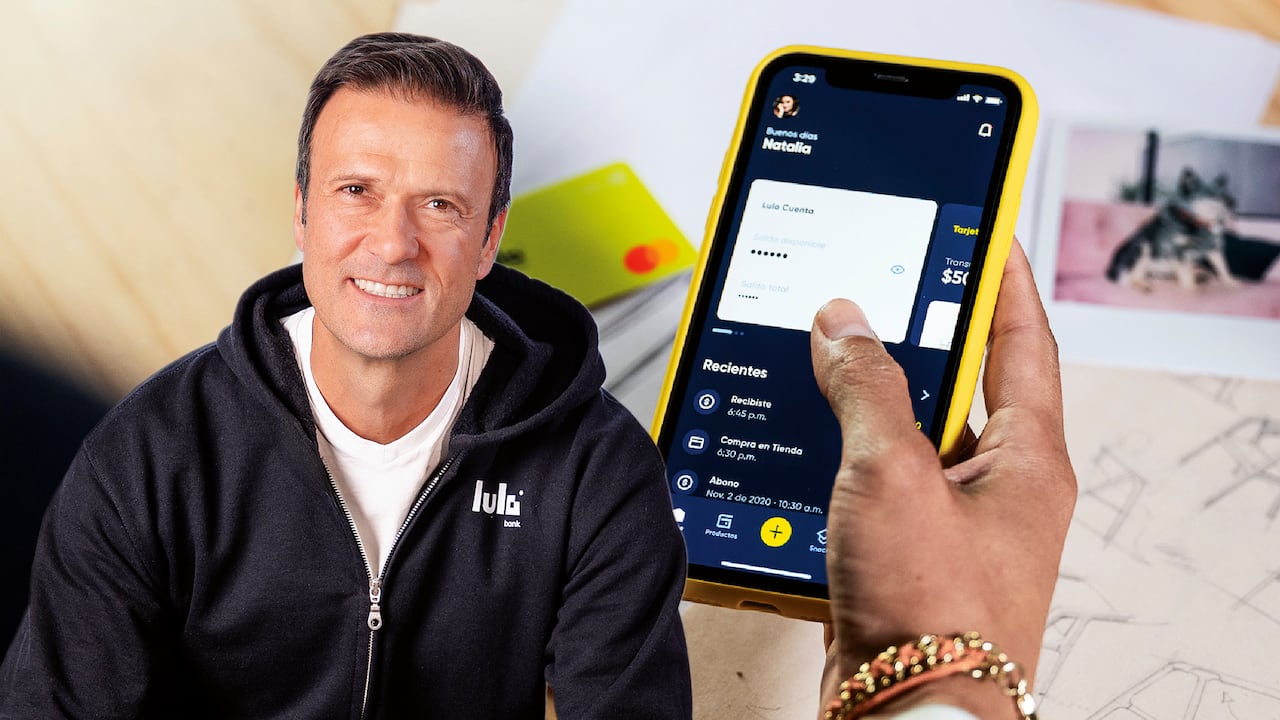
La competencia entre los bancos digitales en Colombia está comenzando a extenderse más allá de las cuentas de ahorro, las tarjetas y los créditos. Lulo Bank decidió entrar al negocio de los seguros con cuatro productos que se podrán contratar directamente desde su aplicación. La entidad busca aprovechar su base de más de 800.000 clientes y aumentar la participación de quienes adquieren pólizas voluntarias.
Ignacio Giraldo, CEO de Lulo Bank, explicó que la decisión responde al potencial del mercado asegurador colombiano y a la necesidad de ampliar los servicios del banco. La estrategia contempla seguros para proteger los ingresos de las familias, cubrir gastos durante el desempleo, respaldar créditos y adquirir el Seguro Obligatorio de Accidentes de Tránsito (Soat).
La apuesta llega a una industria que, pese a su crecimiento, todavía tiene espacio para ampliar la cobertura. Según Fasecolda, durante 2025 las compañías de seguros emitieron primas por cerca de 61,1 billones de pesos, con un crecimiento nominal del 8,8 por ciento frente a 2024. La penetración del sector alcanzó el 3,29 por ciento del producto interno bruto (PIB).
Giraldo indica que estas cifras implican una gran oportunidad de desarrollo, teniendo en cuenta que el país aún tiene una baja penetración en seguros. Para el directivo, uno de los principales obstáculos es que muchas personas todavía consideran las pólizas como productos costosos, complejos y dirigidos principalmente a los hogares de mayores ingresos.
La propuesta consiste en que los usuarios del banco pueden consultar, cotizar y comprar seguros sin abandonar la aplicación de la entidad. Los productos son expedidos por SBS Seguros y Seguros Mundial, mientras Lulo actúa como canal de comercialización.
La contratación se hace en tres pasos, con validación biométrica o mediante clave. El usuario conoce previamente el precio, el pago se descuenta de su cuenta bancaria y la póliza llega al correo electrónico.
Salvavidas para el desempleo
Uno de los productos más novedosos en este paquete de Lulo es el seguro de desempleo, un segmento que adquiere relevancia ante la vulnerabilidad de los ingresos laborales en el país y ante el hecho de que Colombia no ha podido desarrollar buenas coberturas para dicha contingencia. Según el Dane, la tasa nacional de desocupación llegó al 9,4 por ciento en agosto de 2026, frente al 8,6 por ciento registrado un año atrás. Esto significa que cerca de 2,4 millones de colombianos estaban buscando trabajo sin conseguirlo.
La cobertura frente a ese riesgo está asociada principalmente a obligaciones crediticias. Tradicionalmente, los seguros de desempleo comercializados por las entidades financieras buscan evitar que los clientes incumplan sus cuotas cuando pierden su trabajo.
Lulo aspira a ampliar esa cobertura con un producto denominado Lulo Paga Tu Vida, que en caso de desempleo ofrece pagos mensuales para cubrir gastos cotidianos como arriendo, alimentación y servicios públicos. La póliza tiene tres opciones: con una prima mensual de 20.000 pesos, el asegurado puede recibir 300.000 pesos al mes; si paga 90.000 pesos, el auxilio asciende a 1,6 millones de pesos, y con una prima de 196.000 pesos, la cobertura llega a 3,5 millones de pesos mensuales. En todos los casos, los pagos se extienden por un máximo de seis meses y es necesario recibir la nómina a través de Lulo y haber adquirido el seguro mínimo dos meses antes de que ocurra el despido.
El seguro está dirigido a empleados que pierden involuntariamente su trabajo e independientes que sufren una incapacidad cubierta. No opera como un subsidio general de desempleo: está sujeto a requisitos de contratación, condiciones de asegurabilidad y exclusiones.
Para reclamar la cobertura, el asegurado tendrá que presentar documentos como la carta de terminación de su contrato, mientras el banco podrá realizar verificaciones adicionales.
Giraldo advierte que controlar la siniestralidad será fundamental para mantener este negocio. Por ello, la entidad busca apoyarse en herramientas digitales que permitan comprobar las condiciones de las reclamaciones y reducir el riesgo de fraude.
La otra alternativa es Pago Protegido, un seguro dirigido a clientes que tienen créditos con Lulo. En caso de desempleo involuntario o incapacidad cubierta, según corresponda, respalda hasta tres cuotas de máximo 2 millones de pesos cada una. También incluye un amparo de 5 millones de pesos por muerte accidental.
Con espacio para crecer
El segundo frente de expansión de Lulo es el aseguramiento de vida. Aunque este ramo ha registrado aumentos importantes, la protección individual sigue siendo mucho menos extendida que otras modalidades vinculadas a créditos o pólizas colectivas.
Según Fasecolda, en 2025 el ramo de vida individual creció 14 por ciento y registró primas por 1,8 billones de pesos. El gremio reportó alrededor de 1,4 millones de asegurados en esta modalidad, mientras que los seguros de vida grupo, tanto voluntarios como asociados a deudores, alcanzaron aproximadamente 15 millones de asegurados en cada categoría.
Esto significa que el mercado no puede evaluarse únicamente por el número de personas que compran seguros individuales, pues una parte importante de la protección se obtiene mediante empresas, entidades financieras y otros contratos colectivos.
En este segmento, Lulo lanzó Nómina Protegida, una póliza que busca compensar temporalmente la pérdida de ingresos familiares cuando la persona asegurada fallece por accidente.
El producto entrega a los beneficiarios hasta 12 mensualidades del salario y está disponible para clientes que reciben su nómina en Lulo desde 3 millones de pesos. Su precio parte de 10.440 pesos mensuales.
Giraldo explica que la intención es ofrecer un respaldo económico durante el periodo en que una familia debe reorganizar sus finanzas después de perder a uno de sus principales proveedores de ingresos.
El desafío del SOAT
El tercer mercado al que entra Lulo es uno de los más complejos para la industria aseguradora: el Soat. Aunque su adquisición es obligatoria, Colombia mantiene elevados niveles de evasión, dificultades de comercialización y problemas de fraude.
De acuerdo con el Registro Único Nacional de Tránsito (Runt), el parque automotor cerró 2025 con 21,3 millones de vehículos activos, de los cuales cerca de 9,9 millones tenían el Soat vencido. Esto equivale a una evasión del 47 por ciento. Las motocicletas presentan los mayores niveles de incumplimiento.
Además, Fasecolda ha advertido sobre modalidades de fraude como la presentación de documentos falsos, la duplicación de cobros y las reclamaciones por accidentes o lesiones simuladas. A eso se suman las dificultades que muchas veces tienen los dueños de vehículos para comprar sus pólizas.
Giraldo reconoce las dificultades de este mercado, pero considera que la infraestructura de identificación digital y los mecanismos de prevención del fraude del banco permiten ofrecer una buena experiencia de compra dentro de su aplicación.
Los clientes de Lulo pueden adquirir o renovar el Soat ingresando la placa del vehículo y reciben la póliza por correo electrónico. La plataforma también ofrece recordatorios de vencimiento.
Lulo ofrece, además, la posibilidad de adquirir una póliza voluntaria de responsabilidad civil por daños materiales a terceros, con precios desde 58.100 pesos anuales para motocicletas y 89.200 pesos para automóviles. Se trata de una cobertura adicional, distinta del Soat obligatorio.
Más cuentas de nómina
Más allá de la venta de pólizas, el negocio de seguros forma parte de la estrategia de Lulo para aumentar la vinculación de sus clientes y lograr que utilicen más productos financieros dentro de su plataforma.
Giraldo reveló que, actualmente, alrededor del 15 por ciento de sus clientes cuenta con seguros voluntarios. La meta es elevar esa proporción al 30 por ciento durante los próximos seis meses.
El directivo también considera que los seguros asociados a los ingresos laborales pueden incentivar el traslado de cuentas de nómina al banco. De hecho, aprovechó para reiterar un pedido de los neobancos y las fintech del país, que señalan que es necesario facilitar el cambio de banco en el que se quiere recibir el pago de nómina.
“Desde que se estructuró la portabilidad de celulares en Colombia, ha habido más de 60 millones de cambios. O sea, los colombianos nos hemos cambiado más de una vez de compañía celular, pero la portabilidad de nóminas en el país es casi inexistente. Incluso, a partir de 2012 hay una ley que permite elegir dónde recibir la nómina. Eso lo tenemos que liberar para que podamos competir por valor y no por fricción, para que los colombianos puedan decidir dónde es el mejor lugar para tener su nómina”, precisó.
Por ahora, Lulo concentra su estrategia en una oferta digital de servicios financieros y de seguros, que irán ampliando, y con los que buscan ayudar a masificar la protección contra diferentes riesgos, así como a demostrar que no son servicios para unos pocos, sino accesibles para gran parte de los colombianos.